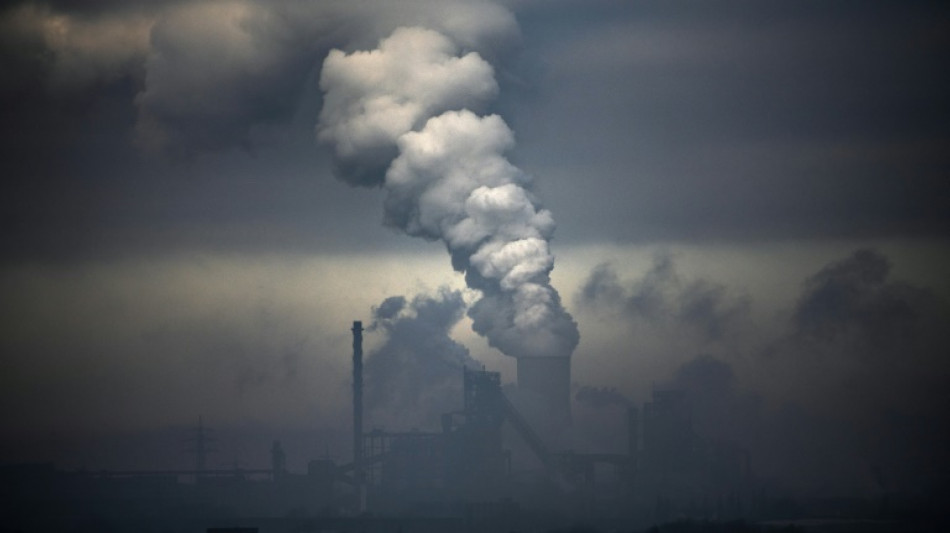
¿Cómo calculan las empresas sus emisiones de gases de efecto invernadero? / Foto: © AFP/Archivos
Cada vez más empresas calculan su huella de carbono, pero según el método y el perímetro elegidos, el resultado en toneladas de gases de efecto invernadero emitidos a la atmósfera y los objetivos de reducción resultantes pueden variar.
Ante la magnitud de la tarea para reducir las emisiones y los riesgos de "lavado verde" por parte de las empresas, los expertos destacan la importancia de conocer las etapas del cálculo.
- Etapas preliminares -
El cálculo de un balance de emisiones puede ser una obligación, legal o comercial, o una medida voluntaria.
A la espera de que se elabore una norma universal, existen tres metodologías principales: el GHG Protocol (Estados Unidos), el Balance de Carbono (Francia) y la norma ISO 14067 (Internacional), desarrolladas a principios de los años 2000 y compatibles entre sí a pesar de algunas diferencias.
Clasifican las emisiones por sectores. El punto Nº1 según el GHG Protocol son las emisiones directamente vinculadas con las actividades de la empresa (combustión in situ, flota de vehículos...)
El Nº2 son las vinculadas con la producción de la energía que consume (electricidad, calor/frío), mientras que el Nº3 son las indirectamente vinculadas a la producción, en sentido ascendente (compra de bienes y servicios, transporte, bienes inmovilizados, desplazamientos profesionales, inversiones) y en sentido descendente (residuos, utilización y fin de vida de los productos, franquicias...)
El primer paso es analizar las guías sectoriales para identificar los principales puntos de emisión y decidir si se recurre a un organismo especializado, explica a la AFP Fanny Fleuriot, coordinadora de contabilidad del carbono de la Agencia de Medio Ambiente y Control de la Energía (Ademe).
Las empresas de contabilidad de carbono crecen continuamente con tanta demanda. El coste puede oscilar entre unos cientos de euros para una pequeña o mediana empresa hasta varios cientos de miles de dólares.
"Comenzamos con una reunión para comprender el modelo económico de la empresa", explica Amélie Klein, experta en cuantificación de carbono en EcoAct.
Las empresas definen el año que servirá de base para los objetivos de reducción -a menudo el del primer balance- y el perímetro.
Las obligaciones legales solo se refieren a los puntos 1 y 2, pero para Fanny Fleuriot, "limitarse a ellos equivale a perder 70% de su impacto", ya que el punto 3 representa a menudo la mayoría de las emisiones.
- Adiciones y multiplicaciones -
A continuación comienza la recopilación de datos, que puede durar varios meses. Facturas de electricidad y compras, registro de edificios, maquinaria y vehículos, viajes de los empleados: la lista de información que debe proporcionarse es larga.
"El cliente puede ser capaz de dar directamente consumos de energía en kWh", pero cuando no tiene los volúmenes exactos para todas las fuentes de emisiones, se pueden utilizar promedios sectoriales, continúa Klein.
Para las emisiones relacionadas con el uso de un producto, por ejemplo, una empresa de aspiradoras puede conocer la vida útil y el consumo de su modelo o utilizar el consumo medio de una aspiradora.
"Uno siempre se adapta a los datos con los que cuenta. Se puede calcular una huella de carbono con el volumen de negocios o bien con un tablero excel de 10.000 líneas", añade Klein.
Los datos, expresados en volumen (toneladas, kWh...) o en valor monetario, se multiplican a continuación por el factor de emisión correspondiente.
Por ejemplo, el número de toneladas de acero compradas se multiplica por el factor de emisión correspondiente a la producción de una tonelada de acero. Con un resultado equivalente en toneladas de CO2.
Los promedios y los factores de emisión se calculan a partir de análisis del ciclo de vida de las oficinas de diseño, federaciones profesionales, ingenieros.
Para Karthik Ramanna, profesor de Oxford, su utilización en el punto 3 crea un "paraíso del lavado verde" para las empresas, ya que los promedios son contrarios a las reglas contables.
Según el nuevo sistema de contabilidad del carbono que teorizó, "sólo se pueden utilizar los datos específicos de cada proveedor". Así, cada empresa debería "calcular su punto 1 y transferirlo a su cadena de valor", explica.
- ¿ Y después ? -
El siguiente paso lógico son el establecimiento de objetivos de reducción de las emisiones, y la formación de los equipos en este aspecto.
Para medir los progresos, es necesario repetir el cálculo, pero también afinarlo, ya que los factores de emisión y el perímetro (fusión/adquisición, cambio de proveedores) pueden variar.
En la actualidad se comercializan herramientas automatizadas de seguimiento.
Para acercarse lo más posible a la realidad, la empresa puede abandonar los promedios sectoriales para integrar las emisiones reales de sus proveedores.
Este es el reto de los próximos años: un sistema estandarizado de datos sobre el carbono, transmitidos a lo largo de la cadena de valor tan rigurosamente como los datos contables, explica Ramanna.
Así, "los consumidores e inversores podrán tomar decisiones informadas", resume.
G.Dominguez--TFWP