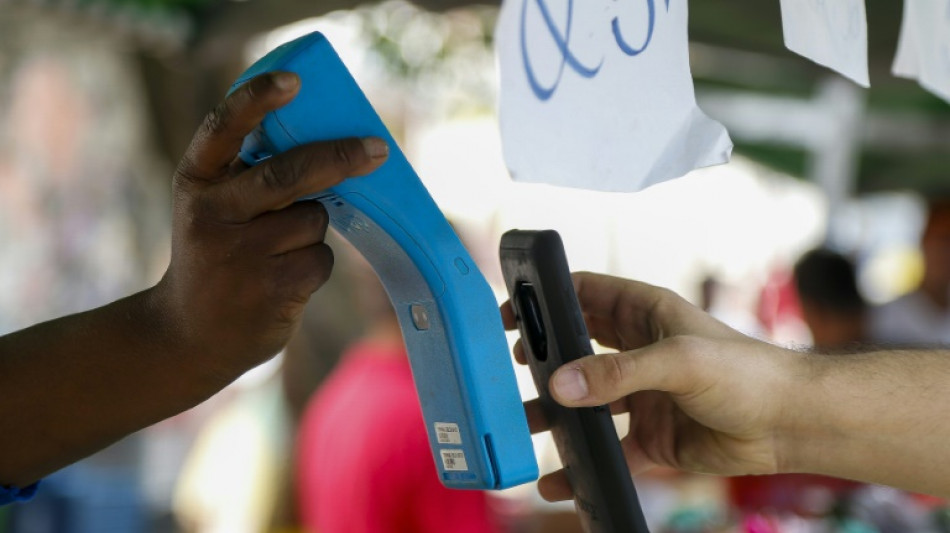
PIX, el método de pago que revolucionó Brasil / Foto: © AFP

Robson Ferreira deambula con un cartel entre los autos detenidos por un semáforo en una esquina de Sao Paulo. "Necesito ayuda", reza el cartel que sujeta junto a la palabra "PIX", seguida de un número.
El PIX se ha convertido en el método más popular de Brasil para transferencias de dinero cotidianas, superando desde el año pasado el número de operaciones con tarjetas de crédito y débito.
"Recibo PIX porque muchos andan sin dinero en efectivo y quieren ayudar. Así llega más plata que en la mano", dice Ferreira, un desempleado de 48 años que pide limosna a los automovilistas.
Este método de pago electrónico e inmediato - el beneficiario ve aparecer el dinero en su cuenta en pocos segundos -, fue lanzado en noviembre de 2020 por el Banco Central de Brasil (BCB).
La popularidad de la iniciativa le deparó incluso un espacio en la campaña hacia las elecciones de octubre: el presidente Jair Bolsonaro se atribuyó su autoría, aunque el trabajo técnico comenzó durante el gobierno de Michel Temer (2016-2018).
El PIX fue también objeto de una información falsa, que indicaba que en caso de ser elegido, el candidato favorito en las encuestas, Luiz Inácio Lula da Silva, acabaría con el sistema, para beneficiar a los bancos, que no cobran comisiones para el uso del PIX entre particulares.
De funcionamiento 24x7, cualquiera con cuenta bancaria puede "hacer" un PIX (pago o transferencia) o recibirlo a través de la aplicación del banco.
El sistema funciona de forma simple: basta con colocar la "llave" o clave, que puede ser el número de identificación fiscal o de contribuyente de la persona, o el de celular, o incluso escanear un código QR en una terminal de pago, como una caja de supermercado.
- Pequeños montos -
El PIX es utilizado mayoritariamente por particulares.
Las "llaves" PIX sumaban 478 millones hasta julio, para unos 184 millones de brasileños bancarizados en una población de 213 millones de personas, según el BCB.
El número de transacciones llegó a 4.200 millones en el primer trimestre del año, 22,9% del total, contra 3.700 y 3.500 millones de los pagos con tarjeta de crédito (19,27%) y débito (19,8%), respectivamente.
El BCB también destaca los beneficios del sistema para los comerciantes: "Las tasas cobradas para otros medios electrónicos (...) son muy elevadas, además del plazo para cobrar", de hasta 28 días para las tarjetas de crédito.
"Con efectivo hay más riesgo de perderlo o sufrir robos. El PIX es mucho más seguro", destaca por su parte José Jefferson, vendedor ambulante de agua de coco en una playa de Rio de Janeiro.
La inmediatez del sistema lo posicionó además como el segundo medio de pago en el comercio electrónico en Brasil, según la consultora Gmattos.
El PIX se utiliza por ahora para sumas relativamente pequeñas, ya sea para compras de comida o una colaboración para un músico en el metro.
En el primer trimestre del año, el volumen transferido alcanzó los 2 billones de reales (unos 413.878 millones de dólares), en datos del Banco Central.
Según Leandro Vilain, director ejecutivo de Innovación, Productos y Servicios Bancarios de la Federación Brasileña de Bancos (Febraban), "el PIX reemplazó especialmente transacciones que antes se hacían en efectivo".
Los analistas señalan que la masividad del sistema se explica por la existencia de cuentas gratuitas obligatorias, de cuentas para recibir ayudas gubernamentales por parte de 20,2 millones de beneficiarios, y una base de más de un celular por persona.
- Riesgos del sistema -
El acceso desde el móvil a la cuenta bancaria y las transferencias vía PIX dieron lugar a numerosos delitos.
Anna Novaes, una arquitecta de 52 años, fue secuestrada en mayo pasado en Sao Paulo durante ocho horas y obligada a punta de pistola a solicitar préstamos a dos bancos, transferidos vía PIX a las cuentas de sus secuestradores.
Además, sus captores realizaron compras on line con el mismo sistema por unos 40.000 reales (8.000 dólares), contó a la AFP Novaes, quien logró un excepcional resarcimiento por parte de sus bancos.
En julio hubo 154.972 fraudes por PIX, más del doble que en enero, aunque esto representa solo 0,0075% de las transacciones, según el BCB.
Aliviado el trauma del secuestro, Novaes contrató un seguro y no se resignó: "Uso el PIX como antes, no quiero perderme esa facilidad".
G.George--TFWP