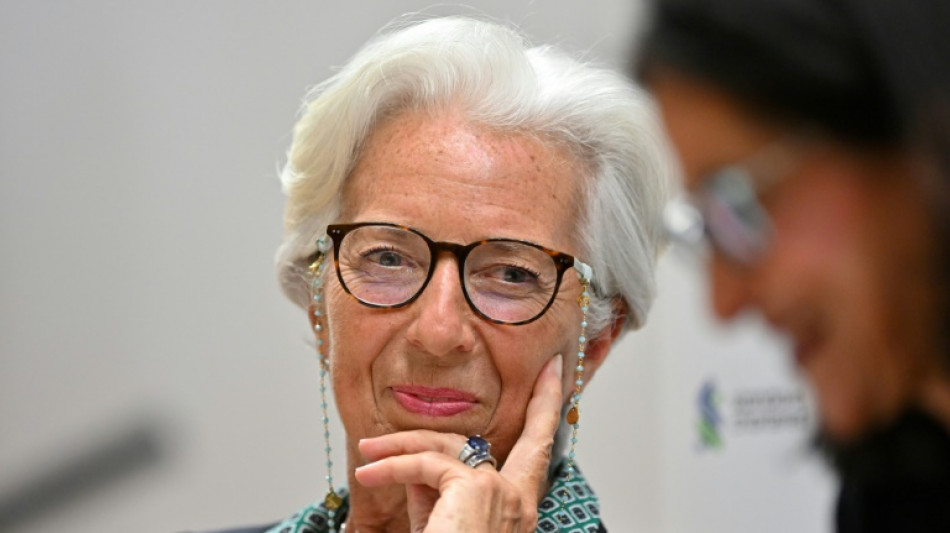
El Banco Central Europeo teme una nueva crisis de la deuda / Foto: © AFP
La perspectiva de un aumento de tipos de interés del Banco Central Europeo (BCE) para contener la inflación encendió los mercados con una subida de las tasas de la deuda soberana de algunos países de la eurozona.
Ante el espectro de una crisis de la deuda, la institución monetaria tuvo que intervenir para tratar de calmar a los inversores y luchar contra la creciente diferencia en los costos de endeudamiento entre países del norte y del sur.
¿Cuál es la situación de las tasas?
El anuncio del BCE el 9 de junio de un endurecimiento de la política monetaria más rápido de lo previsto en la eurozona para frenar la inflación sacudió el mercado de obligaciones, donde se intercambia la deuda ya emitida.
La compra de activos de deuda del BCE se terminarán el 1 de julio y para ese mismo mes hay previsto un aumento de sus tasas de referencia de 25 puntos básicos, la primera desde 2011.
Como consecuencia, las tasas de interés de los países más endeudados subieron mucho más que la tasa alemana de referencia, el Bund a 10 años, señal de la desconfianza inversora.
Esta distancia, llamada prima de riesgo, se amplificó de manera espectacular después del mensaje del BCE el pasado jueves, que llevó a los expertos a anticipar un aumento total de 150 puntos básicos de ahora a finales de año.
La tasa italiana a diez años superó el lunes el 4%, un nivel no visto desde hace ocho años, cuando era de apenas el 0,50% en el verano boreal de 2021. La diferencia con el Bund se elevó hasta los 2,5 puntos porcentuales.
En el contexto actual, "un aumento de las tasas y de las primas de riesgo es normal, pero hay un aspecto irracional" en el que puede actuar el BCE, señala Gille Moëc, economista jefe de Axa Investment Managers.
¿Una nueva crisis de la deuda?
La diferencia entre la prima de riesgo de Alemania e Italia hace reaparecer un riesgo de desconfianza respecto a la deuda italiana y la amenaza de una nueva crisis de la deuda en la eurozona tras la de 2011-2012.
En ese periodo, casi 5 puntos de porcentaje separaban la tasa alemana y la italiana, el doble de ahora. En 2021, esta diferencia fue de media de 1,35 puntos porcentuales.
"Las condiciones financieras de Italia se deterioran mucho más rápido que otras en la zona euro" por el crecimiento poco dinámico del país, indica a AFP Franck Dixmier, director de gestiones de obligaciones de Allianz Global Investors.
La velocidad es tal que "pone en cuestión los proyectos del gobierno italiano de hace tres meses", añade Gille Moëc.
¿Qué señales envía el BCE?
El BCE decidió celebrar una reunión extraordinaria el miércoles. La última vez que se reunió de manera imprevista fue en 2020 para poner en marcha el programa de urgencia contra la pandemia.
El miércoles, el BCE quiso mostrar su intención de tomar el toro por los cuernos para evitar el descarrilamiento de las tasas en la eurozona y el pánico sobre la deuda italiana y otros países afectados por el aumento de la prima de riesgo como España, Portugal o Grecia.
A la salida de la reunión, la institución de Fráncfort indicó que diseñará un nuevo instrumento "antifragmentación" para combatir la divergencia de tasas de interés dentro de la zona euro y aplicará "cierta flexibilidad en la reinversión" de los bonos de su programa de emergencia lanzado durante la pandemia (llamado PEPP).
Esto "significa que a la espera del instrumento específico, el BCE utilizará las reinversiones del PEPP, a lo mejor para comprar deuda italiana", dice Franck Dixmier.
Después de estos anuncios, el diferencial en las tasas de interés se mitigó.
"Es una condición necesaria y suficiente para que el BCE sea totalmente libre en su política monetaria, que no se vea dificultada ni frenada por el incremento de tipos", explica Dixmier.
Además, saber que "el BCE tiene por objetivo luchar contra la inflación, pero que tiene en cuenta lo que pasa en el mercado financiero y en las tasas de endeudamiento" ha tranquilizado el mercado, según Ilana Azuelos-Bossard, directora adjunta de Kiplink Finance.
A.Maldonado--TFWP