Crise global de combustíveis
A escalada militar no Golfo Pérsico, com bombardeios dos Estados Unidos e de Israel em território iraniano e a resposta de Teerã, alterou profundamente o mapa da energia. O fechamento efetivo do Estreito de Ormuz, rota por onde passava cerca de um quinto do petróleo e do gás natural liquefeito do mundo, provocou a maior ruptura de fornecimento de combustíveis da história recente. Em apenas um fim de semana, deixaram de circular 20 milhões de barris de petróleo por dia, o equivalente a uma quinta parte do consumo global. Navios e seguradoras suspenderam travessias e os prêmios de risco de guerra dispararam, enquanto exportações da Arábia Saudita e dos Emirados são desviadas por oleodutos que contornam a área, mas que não conseguem suprir a lacuna.
A crise não se limita ao petróleo bruto. O bloqueio atinge também 5 a 6 milhões de barris diários de produtos refinados – gasolina, diesel e querosene –, quase um quinto do comércio global de combustíveis acabados. Sem uma rota alternativa, refinarias asiáticas reduziram suas operações; na China, cortes de até 10% no processamento deixaram de utilizar cerca de 1,4 milhão de barris de petróleo iraniano por dia, e em Singapura houve redução para 60% da capacidade. Essa combinação de perda de matéria‑prima e queda na produção de combustíveis refinados gerou um déficit de 9 a 11 milhões de barris por dia, muito acima do que os estoques estratégicos podem cobrir.
Medidas de emergência e limites dos estoques
Governos recorreram a medidas excepcionais para amortecer o choque. A Agência Internacional de Energia (AIE) coordenou a liberação recorde de 400 milhões de barris de reservas estratégicas, o dobro da resposta à crise de 2022. Oleodutos como o Petroline saudita aumentaram sua capacidade e os Emirados incrementaram o fluxo pelo ADCOP, adicionando cerca de 4,4 milhões de barris diários de exportações. No entanto, esses esforços cobrem apenas metade do déficit. A própria AIE alerta que se trata do maior choque de oferta da história e que o mundo permanece em déficit estrutural de combustíveis enquanto o estreito estiver fechado.
Países afetados adotaram medidas para economizar energia e apoiar consumidores. Diversas nações impõem racionamento de combustível, limites de velocidade e redução do horário de funcionamento de órgãos públicos. A Austrália cortou temporariamente impostos sobre combustíveis e aumentou a liberação de estoques, mas ainda dispõe de apenas 30 dias de diesel e 39 dias de gasolina. A Coreia do Sul cogita estender as restrições ao uso de automóveis para além do setor público, enquanto Bangladesh fecha universidades e o Egito reduz o horário de restaurantes.
Europa sob risco de escassez de gás
A Europa, que substituiu o gás russo por importações de GNL após 2022, enfrenta um desafio adicional: precisa reabastecer seus depósitos para o próximo inverno, que estão abaixo de 30% da capacidade, ao mesmo tempo em que as exportações do Catar — segundo maior fornecedor de GNL — foram interrompidas por ataques. Segundo analistas, as reservas europeias devem atingir 90% de capacidade até dezembro para cumprir regulamentos da União Europeia. Com a concorrência de compradores asiáticos, há risco de que os cargueiros de GNL sejam desviados para países dispostos a pagar mais, agravando ainda mais a escassez.
Mercados complacentes diante da tempestade
Apesar da gravidade da situação, os mercados financeiros demonstram relativa calma. O preço do barril de Brent, embora tenha subido para aproximadamente US$115, não atingiu os recordes de 2008 e 2022. Essa aparente resiliência decorre de estoques elevados antes da crise, do aumento de exportações por oleodutos e da liberação maciça de reservas. Contudo, executivos do setor alertam que as medidas de emergência são insuficientes: o choque atual retira até 20 milhões de barris por dia do mercado, e as reservas são apenas um “pingo no oceano”. A produção norte‑americana não pode crescer de forma significativa antes de 2027 devido a planos de investimento já definidos, e as exportações de GNL dos EUA já operam no limite.
Em conferências como a CERAWeek, altos executivos repetem que a falta de preparação agravou os desafios e que o melhor remédio seria uma estratégia de energia de longo prazo. Contudo, parte do mercado parece confiar que a crise será passageira, comportamento considerado “estoico” por alguns observadores. Comentários públicos refletem a percepção de que a guerra parece distante e que, por isso, muitos minimizam seus impactos, apesar da escalada de preços de combustíveis e materiais de construção.
Vozes das ruas: preocupações e críticas
Nas discussões públicas, especialmente em redes sociais, a crise desperta sentimentos contraditórios. Muitos usuários criticam a aparente indiferença do mercado, comentando que “o mercado está estoico” ou “age como se nada estivesse acontecendo”. Há quem alerte que o verdadeiro impacto virá quando o diesel faltar, lembrando que caminhões são essenciais para o abastecimento das cidades. Outros reclamam de escolhas passadas que favoreceram o lobby das montadoras em detrimento das ferrovias, deixando países vulneráveis a greves de caminhoneiros ou interrupções de combustível.
Há também comentários sobre o desgaste psicológico provocado pelas guerras, sugerindo que as pessoas se acostumaram às notícias de conflitos e, por estarem longe, subestimam os riscos. Alguns destacam a escalada de preços além da gasolina; materiais de construção, tintas e peças hidráulicas subiram mais de 30% em poucas semanas, e a inflação já corrói o poder de compra. Outros especulam sobre acordos geopolíticos envolvendo China, Rússia e Irã que poderiam deslocar o eixo do comércio de energia e enfraquecer o petrodólar.
Essas vozes revelam um sentimento difuso de ansiedade: uma parte do público reconhece a gravidade do choque de oferta e teme seus efeitos prolongados; outra parte prefere acreditar que a crise passará sem grandes consequências, reforçando a percepção de que os mercados não estão reagindo à altura do risco.
Diversificação e preparação: lições da transição energética
A crise atual evidenciou como a dependência de combustíveis fósseis torna economias vulneráveis a choques geopolíticos. Desde 2022, alguns países investiram pesadamente em fontes renováveis, veículos elétricos e armazenamento de energia, o que lhes confere maior resiliência. A parcela de eletricidade gerada a partir de combustíveis fósseis caiu de 61% em 2022 para cerca de 57% em 2025, e o número de carros elétricos no mundo saltou de 26 milhões para mais de 75 milhões. A capacidade de baterias em escala de rede cresceu de 28 GW para 267 GW no mesmo período, permitindo melhor aproveitamento da energia solar e eólica.
Mesmo assim, o consumo absoluto de petróleo, gás e carvão nunca foi tão alto, e esses avanços concentram-se em poucos países. China e União Europeia reduziram parte de sua demanda de combustíveis fósseis, mas ainda dependem de importações para setores como aviação e petroquímica. Países em desenvolvimento, como Etiópia e Nepal, adotaram veículos elétricos para reduzir a importação de combustíveis, mas continuam vulneráveis a choques externos. A atual crise mostra que a transição energética, embora avance, não eliminou a centralidade do petróleo e do gás nas economias globais.
Conclusão
A pergunta que abre este debate — “vai faltar combustível no mundo e o mercado não está nem aí?” — não tem resposta simples. O fechamento do Estreito de Ormuz e a guerra no Oriente Médio criaram um déficit real de combustíveis, apesar das medidas emergenciais. A complacência dos mercados pode ser explicada por estoques ainda confortáveis e pela esperança de um cessar‑fogo, mas executivos do setor alertam que nada poderá substituir rapidamente os milhões de barris perdidos. A falta de planejamento e diversificação energética torna países inteiros reféns de eventos geopolíticos sobre os quais não têm controle.
Enquanto governos correm para racionar combustível, apoiar consumidores e ampliar rotas alternativas, a lição que se desenha é clara: ignorar um choque de oferta dessa magnitude é arriscar uma crise ainda mais profunda. Investir em eficiência, em redes ferroviárias e em energias renováveis não é apenas uma escolha ambiental; é uma necessidade estratégica. Se o mundo aprender com a crise atual, poderá reduzir sua vulnerabilidade e transformar o debate sobre combustíveis em um passo decisivo rumo a uma matriz energética mais segura e sustentável.
Trump: 100 Dias de Incerteza
Padre Júlio sob Acusação
Bolsonaro Intimado na UTI
Investir nas Maiores Empresas
Wilker Leão: Uma Mensagem Sincera
Crise Econômica em 2025?
Guerra Comercial: China vs. EUA
Glauber Braga resiste à cassação
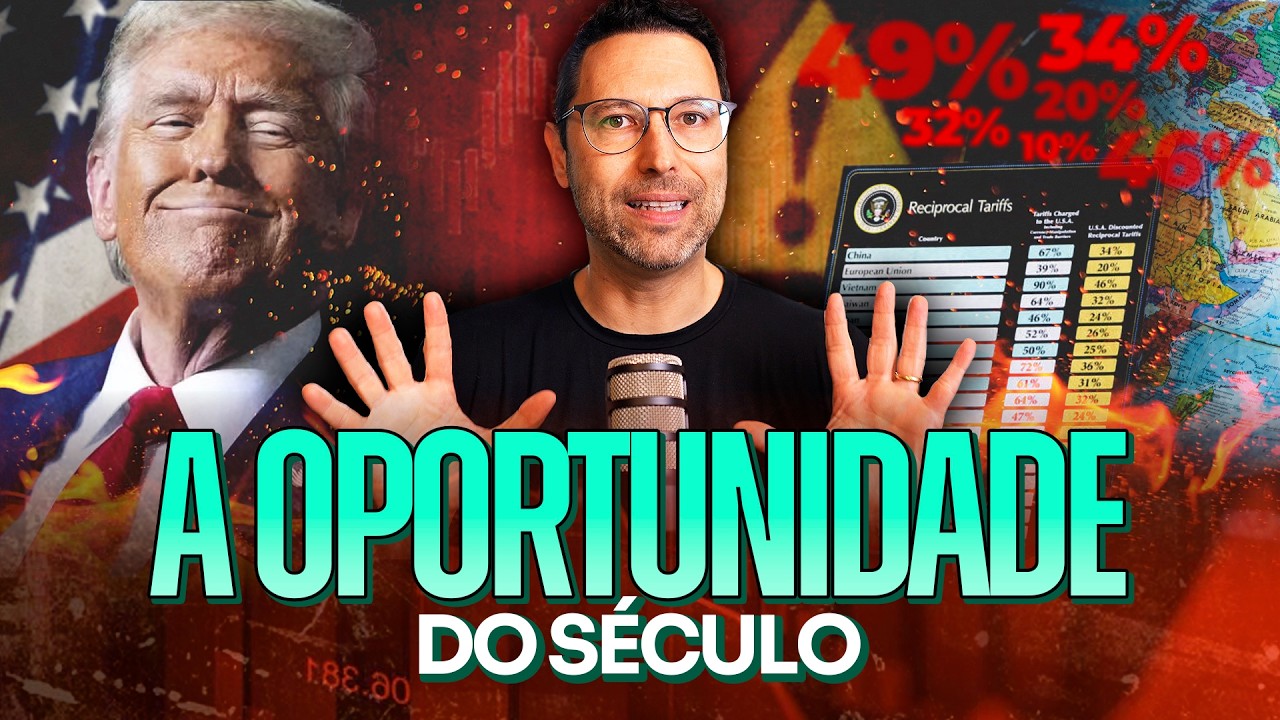
Trump causa pânico nas bolsas
Tarifas de Trump geram crise e revolta
Hugo Motta: segredos à tona