Quem tomará o lugar do Dólar?
Com o enfraquecimento recente da moeda norte‑americana, muitos analistas e governos questionam quem ocupará o seu lugar no centro do sistema financeiro mundial. O índice do dólar, que mede o valor da divisa frente a uma cesta de moedas, caiu mais de 11 % no primeiro semestre de 2025 e, apesar de uma recuperação pontual em julho, projeções apontam para nova queda de até 10 % até o fim de 2026. A política tarifária do governo Trump, a desaceleração do crescimento económico e a perspectiva de cortes de juros pelo Federal Reserve alimentam o pessimismo. Investidores estrangeiros, que detêm mais de US$ 30 trilhões em activos americanos, intensificaram a cobertura cambial, vendendo dólar para se proteger de novas desvalorizações.
Um movimento global de diversificação
A perda de valor do dólar não é um evento isolado, mas parte de uma tendência global de desdolarização. Dados do Fundo Monetário Internacional mostram que a participação do dólar nas reservas cambiais dos bancos centrais caiu de 65,3 % em 2016 para cerca de 57,8 % em 2024. No mesmo período, as autoridades monetárias passaram a comprar ouro num ritmo superior a 1 000 toneladas por ano — mais do que o dobro da média da década anterior — e, pela primeira vez desde 1996, mantêm mais ouro do que títulos do Tesouro norte‑americano. Uma pesquisa do Conselho Mundial do Ouro de 2025 revela que 76 % dos bancos centrais pretendem aumentar as participações no metal precioso nos próximos cinco anos e 73 % esperam reduzir a fatia de dólares.
Países também ampliam o uso de moedas locais no comércio. A Índia liquidou cerca de US$ 13 mil milhões em contratos energéticos com a Rússia em rúpias entre 2022 e 2024, enquanto 90 % das trocas entre Rússia e China passaram a ser feitas em rublos ou yuan. Em setembro de 2025, o yuan representou 3,17 % dos pagamentos globais, acima dos 2,93 % do mês anterior, e tornou‑se a quinta moeda mais utilizada em transacções, com 8,5 % de participação. A quota do renminbi nas mensagens SWIFT subiu para 3,5 % em abril de 2025 (2 % em 2023) e o volume de transacções transfronteiriças em yuan superou 10 trilhões de yuans, crescendo 35 % em um ano.
Outra iniciativa de peso é a construção de infra‑estruturas de pagamento alternativas ao sistema SWIFT. Rússia e China desenvolvem plataformas próprias, como o SPFS e o CIPS, e os países do grupo BRICS articulam um sistema blockchain, conhecido como BRICS Bridge, para conectar as futuras moedas digitais de banco central (CBDC). O Banco Central da Índia propôs, para a cúpula de 2026, a interoperabilidade das CBDC dos membros, visando facilitar o comércio e o turismo sem recorrer ao dólar. Todos os cinco membros principais (Brasil, Rússia, Índia, China e África do Sul) testam moedas digitais, mas a interconexão tecnológica e a gestão de saldos comerciais continuam sendo desafios.
Candidatos ao posto de moeda hegemónica
Apesar de o dólar estar sob pressão, nenhuma moeda surge hoje como substituto incontestável. A seguir, alguns candidatos e os obstáculos que enfrentam:
Euro
A presidente do Banco Central Europeu, Christine Lagarde, defendeu recentemente a ideia de um “euro global”. A moeda da zona euro representa cerca de 20 % das reservas internacionais e acumula ganhos de cerca de 10 % sobre o dólar em 2025. Economistas do Morgan Stanley alertam que mesmo pequenas variações na partilha global de reservas podem provocar enormes fluxos de capitais para a Europa: se a participação do euro voltasse aos 28 % registados em 2009, os bancos centrais precisariam comprar cerca de 878 mil milhões de euros adicionais em activos europeus.
Contudo, o euro enfrenta limitações. A união monetária carece de um mercado de dívida unificado; as obrigações são emitidas por diferentes países, o que limita a liquidez. Alguns membros apresentam elevados níveis de dívida pública e instabilidade política, o que mina a confiança internacional. O projecto dos eurobonds continua embrionário, e as tensões geopolíticas, como a guerra na Ucrânia, aumentam a aversão ao risco.
Yuan e o avanço chinês
A China tem investido fortemente na internacionalização da sua moeda. A Iniciativa Cinturão e Rota expande o uso do yuan ao financiar mais de US$ 1 trilhão em infra‑estrutura para 140 países. O sistema CIPS processa em média 9,6 trilhões de yuans diários, crescendo mais de 65 % ao ano. Além disso, a China promove a digitalização através do e‑CNY e incentiva países como Brasil e Argentina a liquidar comércio em yuan.
Mesmo assim, a moeda chinesa ainda representa uma pequena porção das reservas globais (cerca de 2 %), e sua aceitação esbarra em restrições importantes: o yuan não é totalmente conversível, a conta de capitais é controlada e o sistema jurídico chinês oferece menos segurança aos investidores. A economia chinesa também enfrenta desafios estruturais, e a transparência das decisões monetárias está longe da praticada pelo Federal Reserve.
Moeda BRICS e CBDC
Os países do BRICS discutem há anos a criação de uma moeda comum ou de um mecanismo de pagamentos que bypassaria o dólar. Em 2025, a declaração do grupo no Rio de Janeiro enfatizou a interoperabilidade dos sistemas de pagamentos, e a proposta indiana visa conectar as moedas digitais de banco central. Hoje, 85 % a 90 % do comércio entre os membros é liquidado em moedas locais. Uma moeda BRICS, lastreada em uma cesta de moedas dos países, poderia aumentar a autonomia financeira do bloco.
Ainda assim, as divergências políticas e económicas entre os membros dificultam a criação de uma moeda partilhada. Uma união monetária exigiria uma autoridade fiscal comum, coordenação macroeconómica e harmonização regulatória — condições ausentes no grupo. Por isso, a opção mais realista é o desenvolvimento de um sistema de liquidação multilateral para CBDC, permitindo que cada país mantenha sua própria política monetária enquanto reduz o uso do dólar em transacções intrabloco.
Ouro e activos digitais
A procura recorde por ouro reflecte a busca de segurança diante da volatilidade cambial. O metal serve como reserva de valor secular, e casas de análise como VanEck e J.P. Morgan projectam que a cotação possa ultrapassar US$ 5 000 por onça até 2026. O ouro, entretanto, não pode substituir uma moeda de reserva nas funções de meio de troca ou unidade de conta; ele complementa as reservas, não as substitui.
Os criptoactivos, por seu lado, ganharam espaço nas discussões monetárias. O Banco Nacional da República Checa investiu US$ 1 milhão em bitcoin e stablecoins em 2025 para testar processos operacionais. Estudos mostram que 64 % dos bancos centrais pretendem aumentar reservas e 53 % desejam diversificar as carteiras, motivados sobretudo pela deterioração fiscal dos Estados Unidos. Analistas do Deutsche Bank sugerem que bitcoin e ouro podem coexistir nas reservas até o final da década. A oferta limitada de bitcoin (cerca de 21 milhões de unidades) e a inexistência de contrapartes fazem com que alguns o vejam como “ouro digital”.
Apesar disso, o activo apresenta alta volatilidade, dependência de um ecossistema ainda pouco regulamentado e forte pegada energética. Para funcionar como reserva, uma moeda precisa ser líquida, estável e amplamente aceita, características que as criptomoedas ainda não possuem. Stablecoins atreladas ao dólar, por sua vez, reforçam a procura por títulos do Tesouro, sustentando o próprio dólar.
Ainda falta um substituto
Os debates sobre o “fim do dólar” são alimentados por factores reais — como a política tarifária agressiva dos Estados Unidos, o aumento da dívida pública e o uso da moeda para impor sanções — mas também por expectativas exageradas. Mesmo com a queda de participação, o dólar continua a responder por mais da metade das reservas cambiais do mundo, amparado pela profundidade dos mercados financeiros norte‑americanos, pela independência do banco central e pelo poder geopolítico dos EUA. O euro sofre com falhas institucionais, o yuan ainda não conquistou a confiança internacional e os projectos de moeda BRICS estão em fase de estudo.
O mais provável é que o sistema monetário internacional evolua para uma configuração multipolar. O dólar deve perder terreno gradualmente, à medida que outras moedas, moedas digitais e activos físicos ganham espaço nas reservas e no comércio. Contudo, nenhum candidato isolado possui hoje a combinação de estabilidade, convertibilidade, liquidez e confiança necessária para destronar a moeda norte‑americana. Para investidores e governos, o desafio passa a ser gerir um ambiente em que várias unidades de conta convivem, exigindo maior diversificação e vigilância sobre as políticas económicas das grandes potências.
Uruguai melhor que estados BR
Bahia: O Declínio Econômico
¿Su empresa tiene un objetivo?
Planejamento Estratégico: Guia
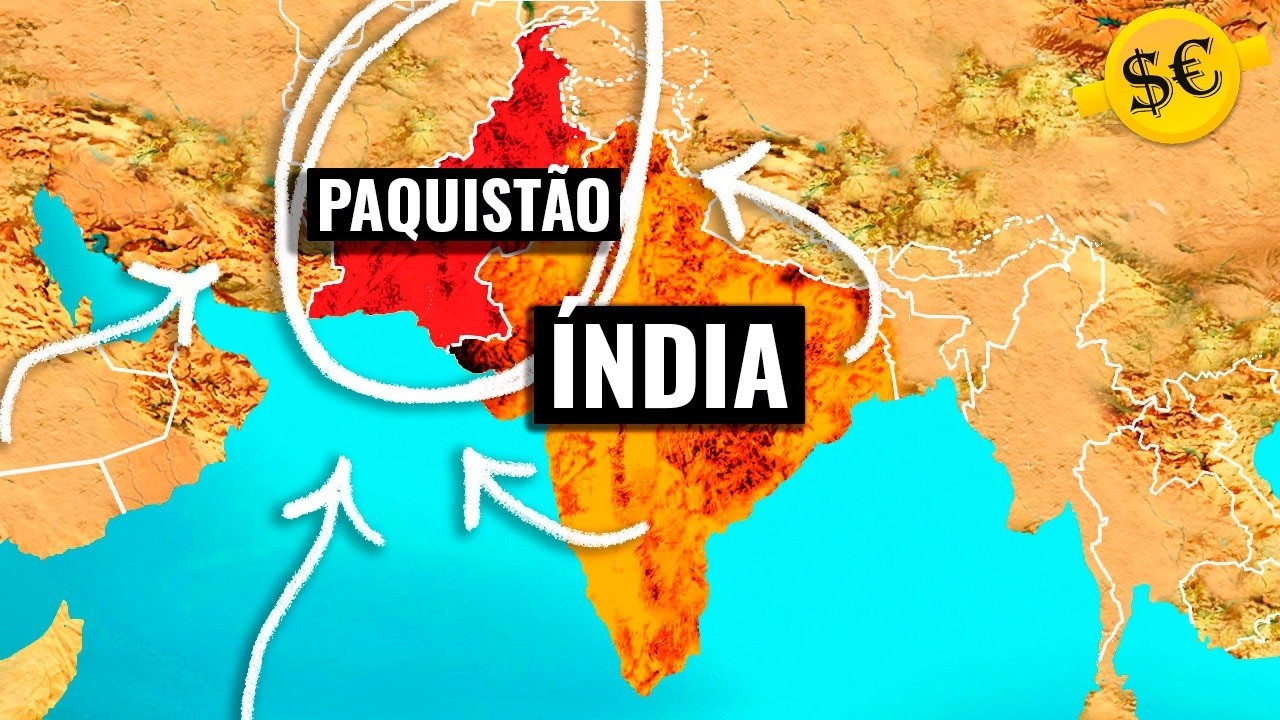
A Rivalidade Índia-Paquistão
Desafio Chinês para Trump
Ações do BB em Queda Livre
A NYALA Digital Asset AG
Maricá: auge económico no Brasil
IOF sobe e pesa no bolso
Bitcoin: Rumo aos US$150 mil?