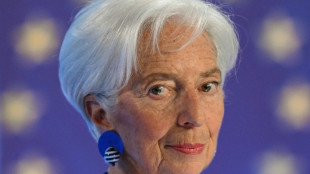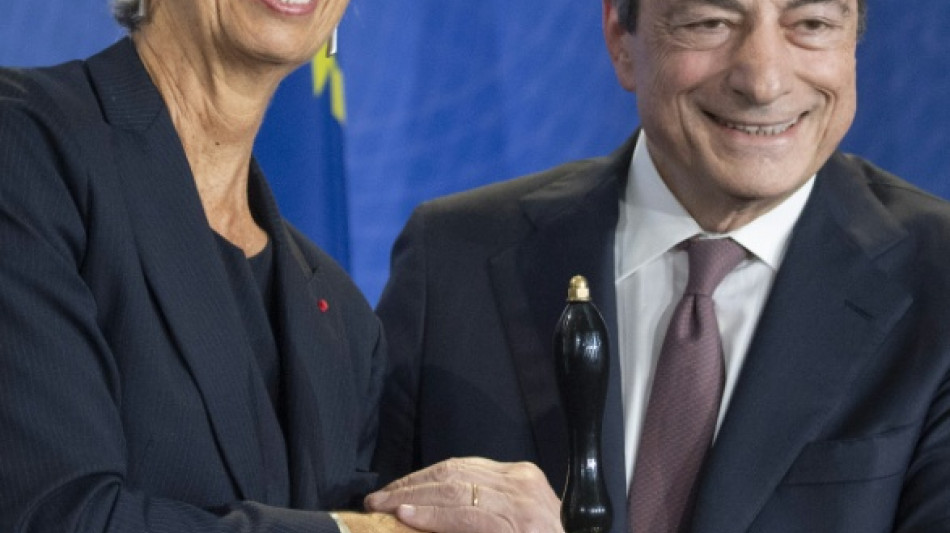
Covid, inflation, guerre en Ukraine : les moments-clés du mandat Lagarde à la BCE / Photo: © POOL/AFP
Christine Lagarde va quitter prématurément la présidence de la Banque centrale européenne (BCE) après sept années marquées par la pandémie de Covid-19, la guerre en Ukraine, le retour de l'inflation et des crises géopolitiques.
Retour sur les temps forts de son mandat.
- Le faux pas qui la hante -
A peine glissée dans ses habits de patronne de banque centrale, Christine Lagarde affronte durant l'hiver 2020 la pandémie de Covid-19. Alors que les marchés financiers s'affolent, elle déclare en mars que la BCE n'est "pas là pour réduire les spreads", en référence à l'écart de taux d'emprunt grandissant entre les pays les plus fragiles et l'Allemagne.
La phrase est immédiatement interprétée comme un désengagement de la banque centrale. Les marchés italiens décrochent et les rendements de la dette s'envolent.
L'ancienne directrice du Fonds monétaire international (FMI) est contrainte de rectifier le tir dans les heures suivantes.
Cet épisode restera attaché à son image, présenté comme l'antithèse du "whatever it takes" ("quoi qu'il en coûte") lancé à l'été 2012 par son prédécesseur Mario Draghi pour regagner la confiance d'investisseurs pariant alors sur un éclatement de la zone euro.
- Le bazooka du Covid -
Quelques jours plus tard, la BCE passe néanmoins à l'offensive.
Face à l'effondrement de l'activité provoqué par les confinements, Christine Lagarde improvise le 18 mars une téléconférence depuis sa cuisine à Francfort, d'où émergera le "programme de rachat d'urgence face à la pandémie" (PEPP).
La banque centrale achètera par la suite jusqu'à 1.850 milliards d'euros de dette publique et privée afin d'éviter un écroulement de la zone euro.
Durant la même période, la BCE va accorder de nouveaux prêts géants aux banques à des conditions plus favorables, les "TLTRO", afin de soutenir le crédit.
"Jetée dans le scénario dystopique du Covid, la BCE a fait ce qu'il fallait, et c'est sans doute là que le mandat de Mme Lagarde s'est joué", résume Gilles Moëc, chef économiste d'AXA IM.
- Grand tour de vis monétaire -
L'urgence suivante arrive plus vite que prévu.
La forte reprise post-pandémie puis la guerre d'invasion russe lancée contre l'Ukraine fin février 2022, créant un choc énergétique, font s'envoler l'inflation vers des niveaux inconnus depuis la création de l'euro.
"Mario Draghi a dû combattre la déflation, Lagarde cela a été et reste l'inflation. Ce n'était pas le même métier", souligne Gilles Moëc.
La réponse de la BCE tarde cependant à venir, les critiques y voyant une erreur de diagnostic face à la résurgence des prix.
Mais en juillet 2022, la BCE engage la remontée de taux la plus rapide de son histoire.
En un peu plus d'un an, son principal taux directeur passe de 0 à 4 %, mettant fin à l'ère de l'argent gratuit héritée des périodes de faible inflation.
Cette potion monétaire sévère suscite alors des critiques pour son impact sur l'activité, les ménages et les entreprises.
"Lagarde vit sur Mars", lance en 2023 Matteo Salvini, alors vice-président italien et patron du parti transalpin d'extrême droite La Ligue.
- La bâtisseuse de consensus -
L'ancienne ministre des Finances découvre à son arrivée à Francfort un Conseil des gouverneurs miné par la zizanie après la reprise controversée des rachats de dette décidée sous Mario Draghi.
La Française impose son style, mettant les 25 membres de l'instance au vert lors d'une retraite dans les collines du Taunus, près de Francfort.
Le ton est donné. Ni "faucon" adepte d'une politique monétaire restrictive, ni "colombe" qui privilégie le soutien à l'économie, elle se compare à "la chouette, souvent associée à un peu de sagesse".
"Sa marque de fabrique aura été la collégialité", confirme Frederik Ducrozet, responsable de la recherche macroéconomique de Pictet Wealth Management.
- Héritage consolidé de Draghi -
Sous M. Draghi, la BCE "est passée d'une sorte de Bundesbank élargie à une banque centrale moderne et comparable à ses homologues. Christine Lagarde a en quelque sorte consolidé cette transformation", selon Andrew Cunningham, chez Capital Economics.
Depuis 2019, la boîte à outils de l'institut monétaire s'est en effet étoffée au gré des crises.
Pour tuer dans l'œuf une nouvelle crise de l'euro, la BCE a décidé en 2022 de se doter d'un "Instrument de protection de la transmission" (TPI), lui permettant d'acheter des obligations d'Etat dont les rendements augmenteraient trop vite par rapport à ceux de l'Allemagne, et ce dans un mouvement désordonné des marchés.
Face à la récente poussée du taux d'emprunt français liée à ses difficultés budgétaires, Mme Lagarde a exclu l'utilisation de cet instrument, estimant que les moyens d'enrayer cette hausse devaient être "d'abord trouvés en France".
Enfin, elle a fait de la BCE l'une des banques centrales les plus actives sur les questions climatiques, en intégrant les risques liés au réchauffement dans ses achats d'actifs, les actifs apportés en garantie par les banques, mesurés à l'aune du risque lié au climat, et le lancement de tests de résistances climatiques des grandes banques.
L.Coleman--TFWP