Ökonomen warnen vor Risiken der deutschen Rekordverschuldung
Der Bund will 2027 einschließlich Sondervermögen rund 203 Milliarden Euro neue Kredite aufnehmen. Vier Ökonomen bewerten Tragfähigkeit, Zinsrisiken und Wachstumseffekte unterschiedlich.
Deutschland plant für 2027 eine außergewöhnlich hohe Kreditaufnahme. Einschließlich der Sondervermögen soll der Bund rund 203 Milliarden Euro neue Schulden aufnehmen. Zusätzlich muss Finanzminister Lars Klingbeil etwa 362 Milliarden Euro bestehende Verbindlichkeiten refinanzieren. Damit will der Bund insgesamt 565 Milliarden Euro am Kapitalmarkt beschaffen.
Oliver Holtemöller, Vizepräsident des Leibniz-Instituts für Wirtschaftsforschung Halle, sieht die Gefahr, dass die öffentlichen Finanzen aus dem Gleichgewicht geraten. Seit Verteidigungsausgaben von der Schuldenbremse ausgenommen sind, fehle nach seiner Einschätzung eine wirksame Grenze für neue Kredite. Die Finanzplanung könne deshalb bald mit den europäischen Fiskalregeln kollidieren.
Gleichzeitig wächst die Zinslast. Für 2027 sind 41,9 Milliarden Euro an Zinsausgaben eingeplant, bis 2030 sollen es 80,7 Milliarden Euro sein. Gemessen am Bruttoinlandsprodukt könnte sich die Belastung innerhalb weniger Jahre verdoppeln. Steigende Kapitalmarktzinsen würden den Druck weiter erhöhen. Holtemöller fordert daher einen wirksamen Mechanismus zur Begrenzung der Neuverschuldung.
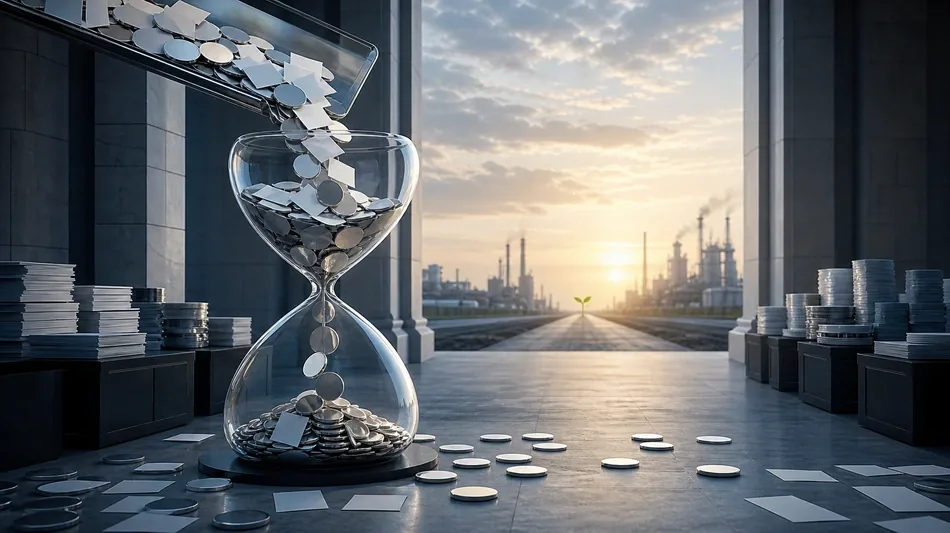
Zusätzliche Risiken entstehen durch kurze Laufzeiten. Rund 200 Milliarden Euro sollen 2027 nach Angaben der Wirtschaftswoche über Schuldtitel mit weniger als einem Jahr Laufzeit aufgenommen werden. Ein großer Teil müsste schon im Folgejahr refinanziert werden und wäre damit rasch von höheren Marktzinsen betroffen.
Achim Truger, Mitglied des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichen Entwicklung, hält die Kreditaufnahme grundsätzlich für tragbar. Er warnt zwar ebenfalls vor steigenden Zinskosten und möglichen Einschnitten im Bundeshaushalt, sieht die größere Gefahr aber bei den unbegrenzt möglichen Verteidigungskrediten.
Nach Trugers Rechnung erzeugt ein Euro für Infrastruktur langfristig etwa 1,50 Euro zusätzliche Wirtschaftsleistung, während ein Euro für militärische Ausgaben nur ungefähr 50 Cent bewirke. Die von der Schuldenbremse ausgenommenen Kredite für Verteidigung und andere sicherheitsrelevante Aufgaben sollen von 85,4 Milliarden Euro 2027 auf 151,8 Milliarden Euro 2030 steigen. Ohne Obergrenze könnten Beschaffungen teurer werden als notwendig. Truger plädiert deshalb dafür, diese Kreditaufnahme mittelfristig wieder zu senken.
Auch die Verwendung des 500 Milliarden Euro umfassenden Sondervermögens für Infrastruktur und Klimaneutralität wird kritisch bewertet. Das ifo-Institut errechnete, dass der Bund 2025 daraus 24,3 Milliarden Euro neue Schulden aufnahm, die Investitionen aber nur um 1,3 Milliarden Euro gegenüber dem Vorjahr stiegen. Nach dieser Rechnung führten 95 Prozent der zusätzlichen Kredite nicht zu zusätzlichen Investitionen.
Das Institut der deutschen Wirtschaft kam Ende 2025 zu einem ähnlichen Ergebnis. Von 271 Milliarden Euro, die bis 2029 vorgesehen waren, könnten bis zu 133 Milliarden Euro bereits geplante Maßnahmen oder Haushaltslücken finanzieren, statt neue Investitionen auszulösen.
Joachim Ragnitz, stellvertretender Leiter der ifo-Niederlassung Dresden, unterscheidet daher zwischen der Höhe der Schulden und der Qualität ihrer Verwendung. Höhere Refinanzierungskosten seien eine Belastung, bedeuteten aber noch keine Schuldenfalle. Kredite für rentierliche Investitionen könnten vertretbar sein. Problematisch sei, dass viele Ausgaben wenig zu künftigem Wachstum und damit zu höheren Steuereinnahmen beitrügen.
Für 2025 bewertet Ragnitz den Einsatz der Mittel als kaum wachstumsfördernd. 2026 dürfte die Bilanz etwas besser, aber weiterhin schwach ausfallen. Entscheidend seien Nettoinvestitionen, die den öffentlichen Kapitalstock erweitern. Die Sanierung oder der Ersatz maroder Anlagen verbessere zwar die Infrastruktur, erhöhe aber nicht automatisch das Wachstumspotenzial.
Aus Kernhaushalt, Sondervermögen sowie Klima- und Transformationsfonds sind für 2027 bereinigte Investitionen von 117,7 Milliarden Euro geplant. Bis 2030 sinkt dieser Betrag nominell auf 112,6 Milliarden Euro; inflationsbereinigt wäre der Rückgang größer. Ragnitz hält Infrastrukturinvestitionen für notwendig, erwartet aber stärkere Impulse von Forschung, Entwicklung und technischem Fortschritt. Gerade in wachstumsstarken Technologiefeldern liege Deutschland zurück, wobei private Unternehmen einen großen Anteil übernehmen müssten.
Gunther Schnabl, Direktor des Flossbach von Storch Research Institute, hält Deutschlands finanzielle Belastungsgrenze ebenfalls noch nicht für erreicht. Ende 2025 lag die gesamtstaatliche Schuldenquote laut Bundesbank bei 63,5 Prozent des Bruttoinlandsprodukts und damit deutlich unter den Quoten Frankreichs, der USA oder Japans.
Von dauerhaftem Wachstum durch kreditfinanzierte Staatsausgaben erwartet Schnabl dennoch wenig. Öffentliche Projekte könnten wegen langer Planungszeiten kurzfristig die Konjunktur stützen. Nachhaltiges Wachstum entstehe aber vor allem durch private Investitionen, die von zusätzlichen Staatsausgaben verdrängt werden könnten. Ohne Bürokratieabbau, Deregulierung sowie niedrigere Steuern und Abgaben werde auch die Rekordverschuldung keinen anhaltenden Aufschwung auslösen.
Auch der Nutzen besserer Infrastruktur ist unter den Fachleuten umstritten. Schnabl erkennt die Belastung durch marode Straßen, verspätete Züge und verfallende Städte an, hält den gesamtwirtschaftlichen Wachstumseffekt von Sanierungen aber für unklar. Er sieht darin vor allem eine Frage des Vertrauens der Bevölkerung in die Handlungsfähigkeit des Staates.
Die unterschiedlichen Einschätzungen zeigen, dass eine hohe Schuldenquote allein nur begrenzt Auskunft über das Risiko gibt. Entscheidend sind Laufzeiten, Zinssätze, die künftige Einnahmenbasis und die Frage, ob finanzierte Projekte den Kapitalstock tatsächlich vergrößern. Kurz laufende Papiere erhöhen die Abhängigkeit von der Zinsentwicklung, während produktive Investitionen künftige Einnahmen stärken können.
Beim Sondervermögen besteht deshalb ein Kontrollproblem: Werden ohnehin geplante Ausgaben aus dem Kernhaushalt verschoben, entsteht trotz neuer Kredite kein entsprechender zusätzlicher Investitionsimpuls. Das entlastet den regulären Haushalt, verändert aber nicht automatisch die gesamtwirtschaftliche Leistungsfähigkeit.
Trugers Kritik richtet sich besonders gegen die fehlende Deckelung sicherheitsbezogener Kredite. Seine Multiplikatorrechnung bewertet nicht die sicherheitspolitische Notwendigkeit einzelner Beschaffungen, sondern deren Beitrag zur Wirtschaftsleistung. Holtemöllers Warnung setzt dagegen stärker bei fiskalischen Regeln und der langfristigen Zinsbelastung an.
Ragnitz und Schnabl betonen beide die Rolle privater Investitionen, ziehen aber unterschiedliche Schlussfolgerungen für staatliche Infrastruktur. Ragnitz hält zusätzliche öffentliche Investitionen bei richtiger Auswahl für vertretbar. Schnabl bezweifelt, dass sie ohne weitere Reformen einen dauerhaften Wachstumspfad schaffen.
Damit steht die Bundesregierung vor zwei Aufgaben: Sie muss die Finanzierungskosten beherrschbar halten und zugleich nachweisen, dass die neuen Kredite nicht lediglich bestehende Ausgaben ersetzen. Ob die geplanten Summen Wachstum auslösen, hängt weniger von der Aufnahme selbst als von Auswahl, Umsetzung und Geschwindigkeit der Projekte ab.
K.Ibarra--TFWP