The Fort Worth Press - Bundesfinanzhof: Ausgaben für Pflege der Eltern sind haushaltsnahe Dienstleistung

USD -
AED 3.672496
AFN 63.999637
ALL 81.031648
AMD 363.340421
ANG 1.790365
AOA 918.00039
ARS 1524.754198
AUD 1.42291
AWG 1.8
AZN 1.705597
BAM 1.7198
BBD 2.014334
BDT 123.134148
BGN 1.683441
BHD 0.376974
BIF 2996.596875
BMD 1
BND 1.278343
BOB 12.245759
BRL 5.213957
BSD 1.000132
BTN 95.938305
BWP 13.673816
BYN 3.027326
BYR 19600
BZD 2.011326
CAD 1.41705
CDF 2340.000016
CHF 0.831345
CLF 0.024498
CLP 967.330009
CNY 6.71325
CNH 6.71147
COP 3369.37
CRC 454.20569
CUC 1
CUP 24.002462
CVE 96.96141
CZK 21.428982
DJF 177.720211
DKK 6.57103
DOP 59.542287
DZD 133.831434
EGP 52.098498
ERN 15
ETB 162.972098
EUR 0.87899
FJD 2.2357
FKP 0.754816
GBP 0.753755
GEL 2.615005
GGP 0.754816
GHS 11.635494
GIP 0.754816
GMD 73.502842
GNF 8795.170658
GTQ 7.637958
GYD 209.257745
HKD 7.845065
HNL 26.846287
HRK 6.623098
HTG 130.885748
HUF 322.531034
IDR 18028
ILS 3.079601
IMP 0.754816
INR 95.93595
IQD 1310.042516
IRR 1374837.501412
ISK 120.430169
JEP 0.754816
JMD 158.315197
JOD 0.708997
JPY 157.244022
KES 129.729755
KGS 87.448502
KHR 4059.056814
KMF 433.000183
KPW 900.000318
KRW 1359.710329
KWD 0.30877
KYD 0.833443
KZT 439.793707
LAK 22439.127338
LBP 89556.106612
LKR 331.022111
LRD 172.008688
LSL 16.434096
LTL 2.95274
LVL 0.60489
LYD 6.397263
MAD 9.630717
MDL 17.680991
MGA 4387.052523
MKD 54.140561
MMK 2099.83552
MNT 3596.071123
MOP 8.080829
MRU 40.062785
MUR 47.469788
MVR 15.449932
MWK 1734.1564
MXN 17.85501
MYR 4.081702
MZN 63.909937
NAD 16.434096
NGN 1327.039625
NIO 36.800429
NOK 9.53582
NPR 153.505837
NZD 1.762425
OMR 0.384496
PAB 1.000079
PEN 3.398334
PGK 4.52425
PHP 62.465498
PKR 277.095071
PLN 3.839965
PYG 5873.947548
QAR 3.645277
RON 4.639494
RSD 103.307008
RUB 84.497761
RWF 1476.596231
SAR 3.755913
SBD 8.000512
SCR 13.873396
SDG 601.497925
SEK 9.94721
SGD 1.276995
SHP 0.755002
SLE 24.650298
SLL 20969.491881
SOS 571.60445
SRD 37.686023
STD 20697.981008
STN 21.545091
SVC 8.750324
SYP 13002.000254
SZL 16.429972
THB 33.563002
TJS 9.225649
TMT 3.51
TND 2.961507
TOP 2.40776
TRY 48.980798
TTD 6.787754
TWD 31.767976
TZS 2635.00303
UAH 44.876871
UGX 3914.861437
UYU 40.089518
UZS 11815.811573
VES 852.43145
VND 25974.5
VUV 117.801098
WST 2.745718
XAF 576.579692
XAG 0.01632
XAU 0.000241767514
XCD 2.70255
XCG 1.802386
XDR 0.707052
XOF 576.579692
XPF 104.870231
YER 236.649809
ZAR 16.393875
ZMK 9001.204285
ZMW 19.476614
ZWL 321.999592
SSP 5712.591902
MXV 2.022034
  • TecDAX

    9.3300

    4020.85

    +0.23%

  • DAX

    -14.4200

    25560.59

    -0.06%

  • Euro STOXX 50

    -2.0100

    6316.19

    -0.03%

  • SDAX

    25.4400

    18245.41

    +0.14%

  • MDAX

    62.1200

    31304.08

    +0.2%

  • Goldpreis

    -27.0000

    4356.9

    -0.62%

  • EUR/USD

    -0.0002

    1.1467

    -0.02%

Bundesfinanzhof: Ausgaben für Pflege der Eltern sind haushaltsnahe Dienstleistung
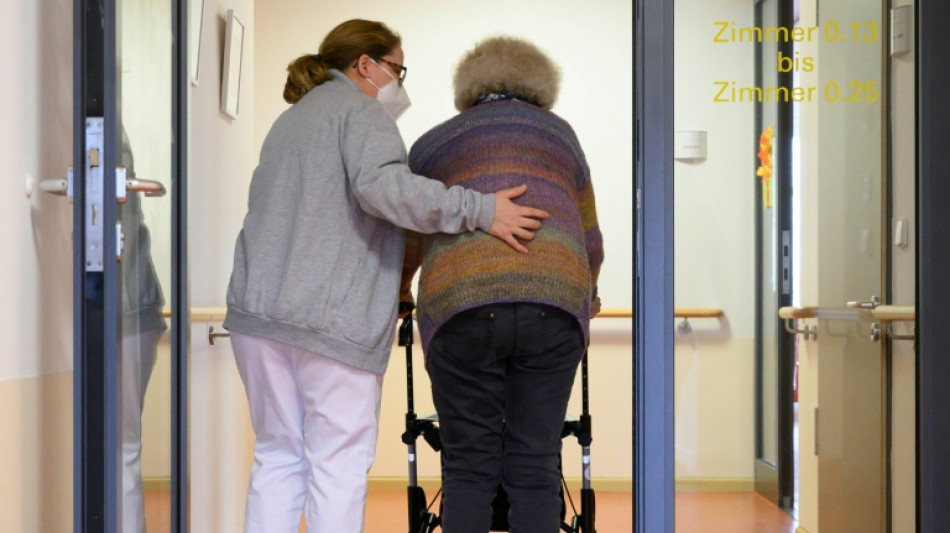
Bundesfinanzhof: Ausgaben für Pflege der Eltern sind haushaltsnahe Dienstleistung / Foto: © AFP/Archiv

Bundesfinanzhof: Ausgaben für Pflege der Eltern sind haushaltsnahe Dienstleistung

Wenn Kinder die Pflegekosten für ein Elternteil übernehmen, können sie 20 Prozent des bezahlten Arbeitslohns als haushaltsnahe Dienstleistung von ihrer Steuerschuld abziehen. Das gilt auch dann, wenn die Pflege hier der Mutter in deren eigener Wohnung erfolgt, wie der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil entschied (Az: VI R 2/20)

Textgröße:

Im Streitfall hatte die Tochter mit einer Sozialstation einen Vertrag zur Versorgung ihrer 82 Jahre alten Mutter geschlossen. Der Vertrag umfasste Leistungen wie Einkaufen, Betreuung, Pflege und Hauswirtschaft.

Im Streitjahr 2016 rechnete die Sozialstation 1071 Euro ab. Die Rechnung ging an die Mutter. Die Tochter und ihr Ehemann erklärten aber, sie hätten die Rechnung bezahlt. In ihrer gemeinsamen Steuererklärung machten sie diese Ausgaben daher als haushaltsnahe Dienstleistung geltend.

Als haushaltsnahe Dienstleistung gelten Dienstleistungen, die üblich auch selbst erledigt werden, etwa Putzen oder Malerarbeiten. Berücksichtigt wird nur der Arbeitslohn. 20 Prozent davon werden direkt vom zu versteuernden Einkommen abgezogen. Dies lehnte hier das Finanzamt aber ab.

Hierzu betonte nun der BFH, dass Leistungen wie die unmittelbare Pflege ebenso wie die hauswirtschaftliche Versorgung zu den begünstigten Dienstleistungen gehören. Dies gelte auch bei der Versorgung Dritter, hier der Mutter – und zwar selbst dann, wenn sie in einem getrennten eigenen Haushalt lebt und dort versorgt wird.

Die gesetzliche Beschränkung auf den eigenen Haushalt gelte ausdrücklich nicht für Pflege- und Betreuungsleistungen im Haushalt der versorgten Person. Der Gesetzgeber habe damit "die steuerliche Berücksichtigung familienunterstützender und pflegebegleitender Dienstleistungen stark vereinfachen und den Spielraum für die Inanspruchnahme der Steuerermäßigung erweitern" wollen, betonten die Münchener Richter.

Dass sich die Rechnung an den Menschen richtet, der die Pflege- und Betreuungsleistungen bezahlt hat, ist laut BFH nicht Voraussetzung für die Vergünstigung. Im Streitfall soll allerdings das Finanzgericht Berlin-Brandenburg noch prüfen, ob tatsächlich die Tochter die Kosten getragen hat.

P.Navarro--TFWP