The Fort Worth Press - Urteil: Umzug in Wohnung mit Arbeitszimmer kann nicht von der Steuer abgesetzt werden

USD -
AED 3.672497
AFN 64.999531
ALL 81.290987
AMD 361.508883
ANG 1.789785
AOA 918.000291
ARS 1540.655799
AUD 1.422102
AWG 1.8
AZN 1.699613
BAM 1.750964
BBD 2.018487
BDT 124.174112
BGN 1.747831
BHD 0.378161
BIF 2998.804883
BMD 1
BND 1.283118
BOB 11.881091
BRL 5.404899
BSD 1.002171
BTN 95.340582
BWP 13.824839
BYN 2.947962
BYR 19600
BZD 2.015623
CAD 1.40192
CDF 2315.000071
CHF 0.828305
CLF 0.025075
CLP 990.019883
CNY 6.66835
CNH 6.66514
COP 3151.42
CRC 456.22815
CUC 1
CUP 24.052571
CVE 98.716635
CZK 21.83255
DJF 178.464155
DKK 6.702615
DOP 61.334754
DZD 135.247043
EGP 56.121701
ERN 15
ETB 164.149508
EUR 0.89675
FJD 2.252801
FKP 0.749223
GBP 0.750175
GEL 2.592986
GGP 0.749223
GHS 11.650477
GIP 0.749223
GMD 74.000314
GNF 8869.33245
GTQ 7.660801
GYD 210.009401
HKD 7.844585
HNL 26.905998
HRK 6.758202
HTG 131.259372
HUF 329.190084
IDR 18137
ILS 3.05071
IMP 0.749223
INR 95.020099
IQD 1518.276797
IRR 1817007.498002
ISK 122.340266
JEP 0.749223
JMD 159.104745
JOD 0.708965
JPY 157.706984
KES 129.940234
KGS 87.449202
KHR 4085.853047
KMF 440.999948
KPW 899.999961
KRW 1328.144971
KWD 0.311031
KYD 0.835191
KZT 451.928844
LAK 22555.260119
LBP 89745.428501
LKR 332.999096
LRD 170.369342
LSL 16.666667
LTL 2.95274
LVL 0.60489
LYD 6.426285
MAD 9.843821
MDL 18.009114
MGA 4551.579042
MKD 55.126076
MMK 2099.77173
MNT 3599.40728
MOP 8.098551
MRU 40.299196
MUR 47.349364
MVR 15.449865
MWK 1737.818662
MXN 18.617302
MYR 4.088599
MZN 63.910061
NAD 16.666667
NGN 1345.050013
NIO 36.876055
NOK 9.31625
NPR 152.544573
NZD 1.75332
OMR 0.384505
PAB 1.002162
PEN 3.454941
PGK 4.55866
PHP 64.007017
PKR 277.328857
PLN 3.95021
PYG 5777.21077
QAR 3.663433
RON 4.797303
RSD 105.371001
RUB 80.553964
RWF 1481.736795
SAR 3.745151
SBD 8.064647
SCR 13.806655
SDG 601.500451
SEK 9.938845
SGD 1.28101
SHP 0.749344
SLE 22.950252
SLL 20969.504398
SOS 572.694718
SRD 37.69199
STD 20697.981008
STN 21.933849
SVC 8.769103
SYP 13001.999685
SZL 16.661071
THB 33.747968
TJS 9.245066
TMT 3.5
TND 2.993684
TOP 2.40776
TRY 49.787299
TTD 6.811284
TWD 32.432503
TZS 2645.16302
UAH 45.754918
UGX 4489.905546
UYU 40.188543
UZS 11994.001656
VES 859.934972
VND 25834
VUV 118.743227
WST 2.764729
XAF 588.22938
XAG 0.018742
XAU 0.000248937349
XCD 2.70255
XCG 1.806193
XDR 0.707052
XOF 588.22938
XPF 106.770519
YER 236.149725
ZAR 16.663401
ZMK 9001.202876
ZMW 20.178607
ZWL 321.999592
SSP 5745.701932
MXV 2.099881
  • TecDAX

    9.3300

    4020.85

    +0.23%

  • DAX

    -14.4200

    25560.59

    -0.06%

  • Euro STOXX 50

    -2.0100

    6316.19

    -0.03%

  • SDAX

    25.4400

    18245.41

    +0.14%

  • MDAX

    62.1200

    31304.08

    +0.2%

  • Goldpreis

    -27.0000

    4356.9

    -0.62%

  • EUR/USD

    -0.0002

    1.1467

    -0.02%

Urteil: Umzug in Wohnung mit Arbeitszimmer kann nicht von der Steuer abgesetzt werden
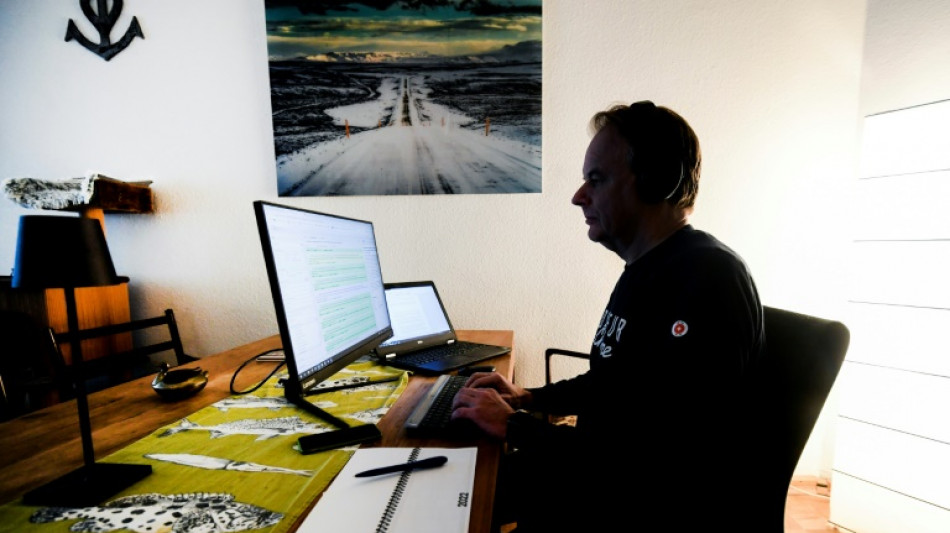
Urteil: Umzug in Wohnung mit Arbeitszimmer kann nicht von der Steuer abgesetzt werden / Foto: © AFP
Urteil: Umzug in Wohnung mit Arbeitszimmer kann nicht von der Steuer abgesetzt werden

Wer in eine andere Wohnung zieht, um dort ein Arbeitszimmer einzurichten, kann die Ausgaben für den Umzug nicht als Werbungskosten von der Steuer absetzen. Das geht aus einem am Donnerstag veröffentlichten Urteil des Bundesfinanzhof (BFH) in München hervor. Das gelte auch, wenn der Steuerpflichtige wie in der Corona-Pandemie im Homeoffice arbeiten muss oder so sein Berufs- und Familienleben zu vereinbaren versucht. (Az.: VI R 3/23)

Textgröße:

Geklagt hatte den Angaben zufolge ein berufstätiges Paar, das mit seiner Tochter in einer Dreizimmer-Wohnung lebte und ab März 2020 wegen der Coronapandemie überwiegend im Homeoffice arbeitete. Im Mai 2020 zog die Familie in eine Fünf-Zimmer-Wohnung und nutzte zwei Zimmer als Arbeitszimmer. Die Kläger machten sowohl den Aufwand für die Nutzung der Arbeitszimmer als auch die Umzugskosten in die neue Wohnung als Werbungskosten geltend.

Das Finanzamt akzeptierte die Aufwendungen für die Arbeitszimmer, lehnte den Abzug der Ausgaben für dem Umzug aber ab. Das Finanzgericht Hamburg gab der Klage des Paars zunächst mit dem Argument statt, dass der Umzug in die größere Wohnung die Arbeitsbedingungen wesentlich erleichtert habe und somit beruflich veranlasst sei.

Der BFH folgte dieser Begründung in seinem Urteil nicht. Die Wohnung sei grundsätzlich dem privaten Lebensbereich zuzurechnen und gehöre somit nicht zu den steuerlich abziehbaren Kosten. Anders sei es, wenn die Arbeit der entscheidende Grund für den Umzug gewesen sei - zum Beispiel, wenn der Steuerpflichtige wegen eines Jobwechsels umgezogen sei oder sich sein Arbeitsweg durch den Umzug um mindestens eine Stunde täglich verkürze.

Die Entscheidung, in einer größeren Wohnung ein Arbeitszimmer einzurichten, beruhe "auch in Zeiten einer gewandelten Arbeitswelt nicht auf nahezu ausschließlich objektiven beruflichen Kriterien", urteilte der BFH. Vielmehr sei die Wahl einer Wohnung auch von privaten Kriterien wie dem Geschmack, der familiären Situation und den finanziellen Mitteln abhängig. Das gelte selbst dann, wenn der Steuerpflichtige keinen anderen Arbeitsplatz als sein Homeoffice habe oder durch die Arbeit von Zuhause sein Berufs- und Familienleben vereinbaren wolle.

F.Garcia--TFWP