The Fort Worth Press - Urteil: Vom Vermieter an seine Mieter verkaufter Strom ist umsatzsteuerpflichtig

USD -
AED 3.672997
AFN 64.497429
ALL 80.795986
AMD 360.929688
ANG 1.789785
AOA 918.000047
ARS 1538.187958
AUD 1.423305
AWG 1.8025
AZN 1.692106
BAM 1.75401
BBD 2.012923
BDT 123.983804
BGN 1.747831
BHD 0.377297
BIF 2997.5
BMD 1
BND 1.280463
BOB 11.889313
BRL 5.349802
BSD 0.999466
BTN 94.999372
BWP 13.826286
BYN 2.940367
BYR 19600
BZD 2.010116
CAD 1.404985
CDF 2314.999962
CHF 0.828904
CLF 0.024973
CLP 986.069725
CNY 6.66835
CNH 6.664765
COP 3153.6
CRC 454.490425
CUC 1
CUP 23.987373
CVE 98.750323
CZK 21.862403
DJF 177.720247
DKK 6.716599
DOP 60.349742
DZD 135.344016
EGP 56.017902
ERN 15
ETB 161.050032
EUR 0.898599
FJD 2.239203
FKP 0.749223
GBP 0.75145
GEL 2.570501
GGP 0.749223
GHS 11.625011
GIP 0.749223
GMD 74.00005
GNF 8799.999684
GTQ 7.638188
GYD 209.445401
HKD 7.84325
HNL 27.000421
HRK 6.771901
HTG 130.928626
HUF 329.656501
IDR 18151
ILS 3.02401
IMP 0.749223
INR 95.00735
IQD 1514
IRR 1857000.000338
ISK 122.580107
JEP 0.749223
JMD 159.024972
JOD 0.709031
JPY 157.941001
KES 129.940246
KGS 87.449197
KHR 4075.000165
KMF 441.000415
KPW 899.999961
KRW 1333.420119
KWD 0.31121
KYD 0.832885
KZT 456.816419
LAK 22506.503308
LBP 89550.000344
LKR 332.273585
LRD 170.249562
LSL 16.660005
LTL 2.95274
LVL 0.60489
LYD 6.414977
MAD 9.848501
MDL 18.050231
MGA 4590.0002
MKD 55.226471
MMK 2099.77173
MNT 3599.40728
MOP 8.076123
MRU 40.196418
MUR 47.219888
MVR 15.44994
MWK 1741.000212
MXN 18.674298
MYR 4.087699
MZN 63.910246
NAD 16.660387
NGN 1342.979742
NIO 36.844993
NOK 9.335495
NPR 151.999677
NZD 1.760254
OMR 0.384503
PAB 0.999498
PEN 3.442504
PGK 4.488099
PHP 64.011012
PKR 276.99977
PLN 3.95385
PYG 5815.01195
QAR 3.644974
RON 4.807698
RSD 105.610974
RUB 80.55774
RWF 1478.5
SAR 3.750364
SBD 8.064647
SCR 13.898288
SDG 601.500338
SEK 9.955935
SGD 1.280805
SHP 0.749344
SLE 22.874993
SLL 20969.504398
SOS 571.502932
SRD 37.650502
STD 20697.981008
STN 22
SVC 8.745835
SYP 13001.999685
SZL 16.659785
THB 33.775017
TJS 9.19474
TMT 3.5
TND 3.007499
TOP 2.40776
TRY 49.802397
TTD 6.784327
TWD 32.421499
TZS 2644.595038
UAH 45.626679
UGX 4382.704147
UYU 40.070132
UZS 11969.999707
VES 886.72915
VND 25834
VUV 118.743227
WST 2.764729
XAF 589.442224
XAG 0.018377
XAU 0.000246281155
XCD 2.70255
XCG 1.801256
XDR 0.707052
XOF 589.442224
XPF 107.149837
YER 236.149867
ZAR 16.630987
ZMK 9001.192896
ZMW 20.155866
ZWL 321.999592
SSP 5745.701932
MXV 2.10631
  • TecDAX

    9.3300

    4020.85

    +0.23%

  • DAX

    -14.4200

    25560.59

    -0.06%

  • Euro STOXX 50

    -2.0100

    6316.19

    -0.03%

  • SDAX

    25.4400

    18245.41

    +0.14%

  • MDAX

    62.1200

    31304.08

    +0.2%

  • Goldpreis

    -27.0000

    4356.9

    -0.62%

  • EUR/USD

    -0.0002

    1.1467

    -0.02%

Urteil: Vom Vermieter an seine Mieter verkaufter Strom ist umsatzsteuerpflichtig
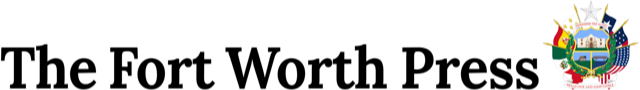
Urteil: Vom Vermieter an seine Mieter verkaufter Strom ist umsatzsteuerpflichtig / Foto: © AFP
Urteil: Vom Vermieter an seine Mieter verkaufter Strom ist umsatzsteuerpflichtig

Wenn ein Vermieter Strom erzeugt und diesen an seine Mieter verkauft, wird darauf Umsatzsteuer fällig. Er wird dadurch teurer, der Vermieter kann aber die im Preis einer Photovoltaikanlage enthaltene Umsatzsteuer als sogenannte Vorsteuer geltend machen, wie der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil entschied. Damit widersprach er dem Finanzamt, das dies im vorliegenden Fall abgelehnt hatte. (Az. XI R 8/21)

Textgröße:

Der klagende Vermieter vermietet ein Mehrfamilienhaus und ein Doppelhaus, wie üblich umsatzsteuerfrei. Auf beiden Häusern hatte er 2018 eine Photovoltaikanlage installieren lassen. Den dort erzeugten Strom verkauft er zuzüglich Umsatzsteuer an seine Mieter. Mit ihnen hat er hierfür eine "Zusatzvereinbarung zum Mietvertrag über Stromversorgung" geschlossen.

Die im Preis der Photovoltaikanlage enthaltene Umsatzsteuer machte er in seiner Umsatzsteuererklärung als sogenannte Vorsteuer geltend. Dadurch wollte er sie mit vereinnahmter Umsatzsteuer verrechnen oder sich erstatten lassen. Das Finanzamt erkannte dies nicht an. Es handele sich hier um eine Nebenleistung zur umsatzsteuerfreien Vermietung, so dass er beim Verkauf des Stroms gar keine Umsatzsteuer einnehme.

Wie schon das Niedersächsische Finanzgericht in Hannover widersprach dem nun auch der BFH. Der Stromverbrauch durch den Vermieter sei eine "eigenständige Leistung", die der Umsatzsteuer unterliege. So rechne der Vermieter den Strom jeweils einzeln und von Miete und Nebenkosten getrennt ab. Hierfür habe er gesonderte Verträge mit vom Mietvertrag abweichenden Kündigungsmöglichkeiten geschlossen. Die Mieter seien nicht an den Vermieter-Strom gebunden, sondern könnten ihren Anbieter weiterhin frei wählen.

So könnten mit Zustimmung des Vermieters auch Dritte Photovoltaikanlagen auf Mietshäusern installieren und dann den Strom an die Mieter verkaufen. Für die Umsatzsteuerpflicht spreche auch das Gebot eines fairen Wettbewerbs, weil der Vermieter hier in Konkurrenz zu den üblichen Stromanbietern tritt, die auf ihren Strom Umsatzsteuer aufschlagen müssen.

Der Vermieter habe im vorliegenden Fall richtigerweise für seinen Strom auch Umsatzsteuer verlangt. Entsprechend stehe ihm auch der Vorsteuerabzug für seine hierfür getätigten Investitionen zu, urteilte der BFH.

T.Dixon--TFWP