Vale a pena comprar imóvel?
Nos últimos anos o mercado imobiliário brasileiro viveu um paradoxo. De um lado, os preços de venda e de locação subiram acima da inflação; de outro, o custo do crédito disparou e os rendimentos de investimentos financeiros superaram com folga os ganhos com imóveis. Os dados mais recentes do Índice FipeZAP ajudam a entender esse dilema. O indicador, que acompanha os preços de venda de unidades residenciais em 56 cidades, mostra que 2025 terminou com alta acumulada de 6,52%, a segunda maior valorização em onze anos e superior à inflação oficial. Enquanto a inflação medida pelo IPCA ficou em 4,18% e o IGP‑M recuou 1,05%, os imóveis residenciais conseguiram preservar poder de compra. Mas a força recente esconde diferenças internas: apartamentos de um dormitório valorizaram 8,05% em 2025, enquanto unidades maiores tiveram avanço de 5,34%. O preço médio nacional alcançou R$ 9.611/m², chegando a R$ 11.669/m² em apartamentos compactos. Nas cidades, os destaques foram Salvador (16,25%), João Pessoa (15,15%) e Vitória (15,13%), mas mercados maduros como São Paulo (4,56%) e Rio de Janeiro (5,21%) exibiram aumento moderado.
No universo da locação, o FipeZAP de aluguéis aponta que os novos contratos ficaram 9,44% mais caros em 2025, quase o dobro da inflação. Imóveis com três quartos lideraram com alta de 10,19%, e o custo médio nacional do aluguel atingiu R$ 50,98/m², chegando a R$ 68,37/m² nos apartamentos de um dormitório. Esse movimento pressiona quem mora de aluguel, mas não torna o aluguel um investimento atrativo: a rentabilidade média anual do aluguel residencial no fim de 2025 era de 5,96%, inferior aos retornos de CDBs e títulos públicos.
Juros altos e crédito mais caro
A valorização recente ocorreu apesar de uma Selic de 15% ao ano no fim de 2025. Economistas ouvidos pelo InfoMoney apontam que o custo efetivo do financiamento imobiliário, considerando a taxa referencial (TR) e tarifas bancárias, chega a 13,26% ao ano. Cada ponto percentual de queda na Selic reduz a parcela do financiamento em 7 % a 8 %, por isso há expectativa de que os cortes previstos para 2026 — o Banco Central projeta Selic entre 12% e 12,5% ao final do ano — aliviem o bolso dos compradores. Esperar pode custar caro, alertam planejadores financeiros: quando a Selic cai, a demanda por crédito aumenta e os imóveis tendem a valorizar. Em vez de adiar a compra, a estratégia sugerida é negociar um financiamento agora e, quando os juros caírem, solicitar portabilidade ou renegociação para reduzir a taxa.
Outro fator que influencia o orçamento é o Índice Nacional de Custo da Construção (INCC), que atualiza os saldos devedores de imóveis na planta. Em 2025, o INCC acumulou alta de 6,41%. Para quem compra na planta, a Selic é menos relevante no curto prazo; o INCC determina quanto o saldo devedor cresce até a entrega do imóvel. Especialistas recomendam atenção às cláusulas contratuais (tipo de indexador, seguros embutidos, taxas administrativas) e reforçam a importância de uma entrada maior ou uso do FGTS para reduzir o saldo financiado.
Reforma tributária e nova estrutura de crédito
O setor imobiliário inicia 2026 em meio à implementação da reforma tributária. A cobrança de IBS e CBS começa a ser testada e, ao longo de oito anos, substituirá cinco tributos por um sistema dual de IVA. Para imóveis populares (até R$ 200 mil), o Ministério da Fazenda projeta redução de até 5,5 % no custo total, enquanto imóveis de R$ 2 milhões devem ficar 2,3 % mais caros. A reforma promete maior transparência e combate à informalidade, o que tende a atrair funding mais barato e investidores de longo prazo.
Há também mudanças no modelo de crédito. Em outubro de 2025, o Conselho Monetário Nacional aprovou um esquema que permite usar recursos da poupança para alavancar R$ 111 bilhões adicionais em financiamento imobiliário. Programas como Minha Casa Minha Vida e Reforma Casa Brasil foram reajustados e contam com fiscalização por inteligência artificial, ampliando a oferta de imóveis populares e de reformas para famílias com renda até R$ 9.600.
Demografia e mudanças de comportamento
Mesmo com a população total estabilizando-se apenas em meados da década de 2040, o número de lares continua crescendo. O bônus demográfico ainda favorece a demanda por moradia. Entretanto, o envelhecimento populacional e o encarecimento da mobilidade urbana fazem crescer a preferência por apartamentos compactos e bem localizados. Esses fatores estimulam a construção de unidades menores e contribuem para a valorização maior dos imóveis de um dormitório.
Vale a pena comprar?
Os dados mostram que imóveis residenciais no Brasil preservaram valor em termos reais e que aluguéis subiram acima da inflação nos últimos anos. No entanto, a decisão de comprar deve considerar mais do que preços: envolve custos de transação (ITBI, registro, corretagem), manutenção, IPTU, condomínio e eventual vacância. Investir em um imóvel para obter renda de aluguel rende em média 5% a 6% ao ano, abaixo do retorno de títulos públicos atrelados ao CDI, que superam 13% ao ano. Além disso, imóveis são ilíquidos — vender rapidamente pode exigir descontos significativos e o comprador arca com custos e impostos enquanto espera.
A análise de especialistas em finanças entrevistados pela imprensa é quase unânime em ressaltar que esperar uma queda substancial na Selic pode ser ilusório. Quando os juros caem, o preço sobe e neutraliza parte do ganho. Para quem precisa de moradia e pretende permanecer no imóvel por muitos anos, a compra pode fazer sentido, especialmente se conseguir negociar desconto em unidades prontas ou próximas da entrega. O financiamento permite travar o preço hoje e, posteriormente, reduzir a taxa de juros via portabilidade.
Por outro lado, investidores que buscam apenas retorno financeiro encontram alternativas mais rentáveis e líquidas na renda fixa e em fundos imobiliários. Muitos comentaristas nas redes reforçam isso ao comparar a valorização de imóveis com o CDI e apontar que propriedades compradas há uma década perderam valor real. Outros mencionam impostos altos, insegurança jurídica e queda da população como fatores de risco. Há, porém, quem defenda a compra de imóveis “na baixa” para revenda futura, ou a estratégia de reinvestir os aluguéis em aplicações financeiras para acelerar a construção de patrimônio.
Resumo e perspetivas para o futuro próximo
Comprar imóvel no Brasil em 2026 exige avaliação criteriosa. O mercado está em fase de consolidação, com preços ainda firmes e perspectiva de juros em queda moderada. Para quem busca segurança de moradia e pretende permanecer no imóvel, a aquisição pode ser vantajosa, desde que a parcela caiba no orçamento e haja planejamento para custos adicionais. Para quem deseja apenas investir, a combinação de aluguel relativamente baixo, alta carga tributária e rentabilidades superiores na renda fixa sugere que fundos imobiliários ou títulos públicos podem ser alternativas mais atraentes. Em última instância, a decisão deve equilibrar expectativas de valorização, necessidade pessoal de moradia e apetite ao risco. U.Sellmer
Trump: 100 Dias de Incerteza
Padre Júlio sob Acusação
Bolsonaro Intimado na UTI
Investir nas Maiores Empresas
Wilker Leão: Uma Mensagem Sincera
Crise Econômica em 2025?
Guerra Comercial: China vs. EUA
Glauber Braga resiste à cassação
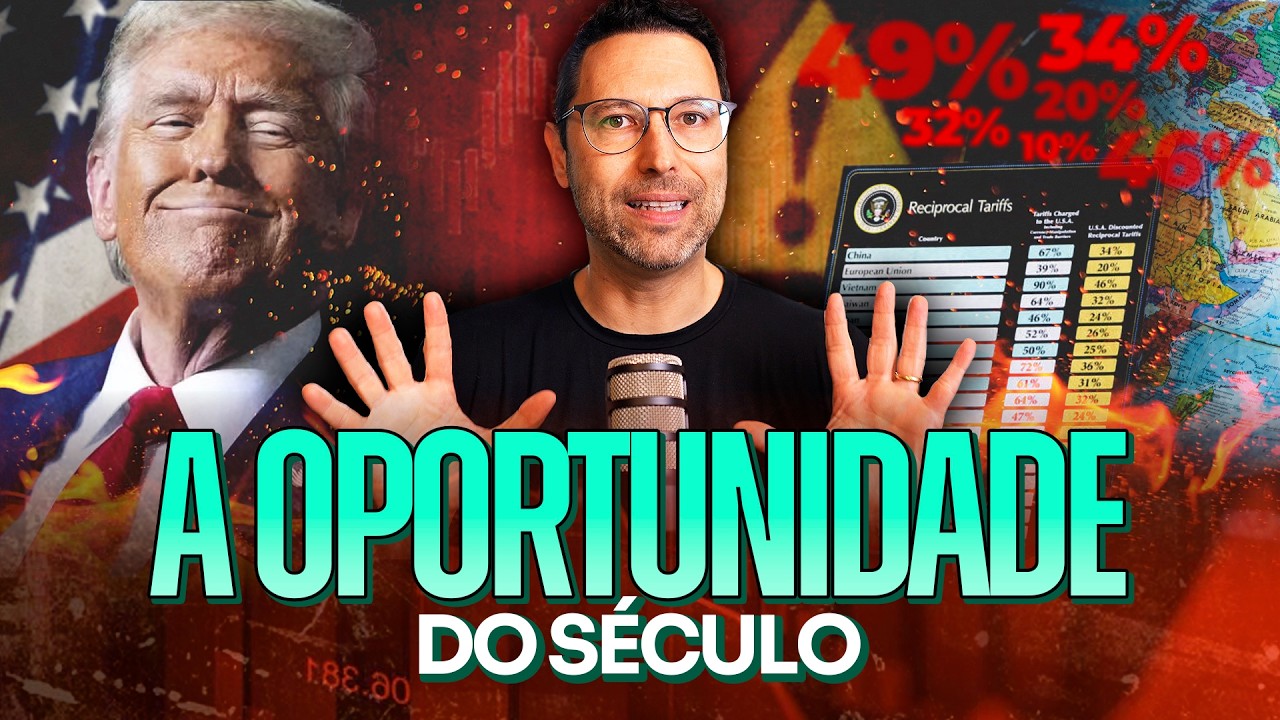
Trump causa pânico nas bolsas
Tarifas de Trump geram crise e revolta
Hugo Motta: segredos à tona