Acordo Fed-Tesouro em foco
Em 1951, o Federal Reserve e o Tesouro norte‑americano firmaram um acordo que transformou a condução da política monetária nos Estados Unidos. Durante a Segunda Guerra Mundial e os anos imediatamente seguintes, o banco central funcionava como um braço do governo: mantinha os juros artificiamente baixos para baratear o financiamento da guerra e das despesas públicas. Essa política de repressão financeira levou a uma forte expansão da base monetária e a inflação anual chegou a superar 20%. Para reverter esse quadro, dirigentes do Fed e o Tesouro, pressionados por conflitos com a Casa Branca, selaram em março de 1951 o chamado Acordo Tesouro‑Fed, que assegurou a independência operacional do banco central. O pacto permitiu que o Fed fixasse a taxa básica de juros e abandonasse o controle direto sobre toda a curva dos títulos do Tesouro. Essa decisão pôs fim à prática de manter yields congelados para financiar déficits e marcou o início da moderna política monetária norte‑americana.
Debate atual e propostas de mudança
Setenta e cinco anos depois, o acordo voltou ao centro do debate. Kevin Warsh, ex‑diretor do Fed e nome indicado pelo presidente Donald Trump para presidir o banco central, defendeu publicamente uma nova versão do pacto. Em entrevistas, Warsh afirmou que a coordenação formal entre Fed e Tesouro poderia “descrever de forma clara e deliberada” o tamanho do balanço do banco central, enquanto o Tesouro divulgaria seus planos de emissão de dívida. Segundo ele, essa transparência permitiria reduzir o balanço de mais de US$ 6 trilhões que foi inflado pelas compras de títulos em crises recentes. Warsh enfatiza que o objetivo não seria retomar o controle político sobre a autoridade monetária, mas evitar que programas de compra de ativos (quantitative easing) sejam usados indiscriminadamente em tempos de tranquilidade.
A proposta levantou preocupação em Wall Street. Analistas lembram que, durante a guerra, o controle da curva de rendimentos resultou em forte desvalorização do dólar e juros reais negativos. Um novo acordo poderia, segundo economistas, atrelar as operações do Fed aos déficits fiscais e reduzir a independência conquistada em 1951. Especialistas como Tim Duy, da SGH Macro Advisors, alertam que sincronizar o balanço do Fed com o financiamento do Tesouro liga explicitamente a política monetária ao orçamento federal. Esse vínculo poderia levar os investidores a exigir prêmios de risco maiores nos títulos de longo prazo, elevando a volatilidade nos mercados de Treasuries.
Implicações para a política monetária
Atualmente o Fed mantém cerca de US$ 6 trilhões em títulos do governo e hipotecas em seu balanço. A ideia de Warsh pressupõe reduzir esses ativos de forma mais acelerada, enquanto a administração Trump pressiona por cortes rápidos na taxa básica para aliviar os custos da dívida pública. Um estudo da Oxford Economics observa que Warsh apoia cortes de juros no curto prazo, mas defende um balanço menor a médio prazo. Isso poderia resultar em pressão de queda sobre as taxas de curto prazo e, simultaneamente, em alta nos rendimentos de longo prazo, tornando a curva de juros mais inclinada. O Federal Open Market Committee, porém, tem sido cauteloso com reduções abruptas do balanço porque a escassez de reservas bancárias pode desestabilizar o mercado de recompra (repo), como ocorreu em 2019.
Investidores também questionam se o setor privado absorveria rapidamente o volume de Treasuries hoje em posse do Fed. Bancos e dealers já acumulam posições significativas, e mudanças regulatórias podem não liberar demanda suficiente para acomodar a oferta adicional. Caso a procura não acompanhe a redução do balanço, os rendimentos de longo prazo tenderão a subir, apertando as condições financeiras e podendo pesar sobre a economia, mesmo com cortes nas taxas de curto prazo.
Independência institucional e riscos futuros
O debate sobre uma nova versão do Acordo Tesouro‑Fed tem também forte componente político. A independência do Fed é considerada fundamental para ancorar as expectativas de inflação e garantir estabilidade de preços. O histórico mostra que quando presidentes pressionaram o banco central por dinheiro barato — como Richard Nixon no início dos anos 1970 — o resultado foi inflação elevada e perda de credibilidade. O episódio mais crítico ocorreu na década de 1940, quando o governo Truman exigiu que o Fed mantivesse rendimentos baixos para financiar a guerra, contribuindo para a explosão inflacionária.
Ao propor um acordo público com o Tesouro, Warsh reabre a discussão sobre o limite entre política fiscal e monetária. Ele argumenta que um pacto moderno poderia evitar que programas de estímulo extraordinários se tornem permanentes e que o Tesouro e o Fed comunicariam conjuntamente metas de balanço e emissão de dívida. No entanto, críticos ressaltam que a transparência não impede o risco de pressões políticas. Há receio de que um governo interessado em financiar déficits com juros baixos utilize o acordo para influenciar decisões de política monetária.
Para muitos analistas, a simples sinalização de que o Fed poderia voltar a coordenar a curva de juros com o Tesouro já bastou para mexer com o mercado de Treasuries. Ao mesmo tempo, a possível indicação de Warsh — conhecido por seu ceticismo em relação ao quantitative easing — eleva a incerteza sobre o futuro da política monetária. Se o novo presidente do Fed buscar uma redução agressiva do balanço e coordenação explícita com o Tesouro, os Estados Unidos poderão assistir a uma experiência inédita em décadas, com repercussões para a economia global.
Conclusão e perspetivas para o futuro
O Acordo Tesouro‑Fed de 1951 é um marco na história da política monetária norte‑americana. Ele separou as funções do banco central e do governo, permitindo que o Federal Reserve lutasse contra a inflação de forma independente. A proposta atual de revisitar esse acordo emerge em um contexto de elevada dívida pública e de discussões sobre o papel do Fed após anos de estímulos. A iniciativa, liderada por Kevin Warsh e apoiada pela administração Trump, visa sincronizar a redução do balanço do Fed com o plano de emissões do Tesouro, mas levanta questionamentos sobre independência, inflação e volatilidade nos mercados de títulos. As próximas decisões determinarão se os Estados Unidos manterão a tradição de autonomia monetária ou se inaugurarão uma nova era de coordenação fiscal e monetária.
Tensão Irã, Lula e inflação
Imóveis: ainda vale investir?
Crise global de combustíveis
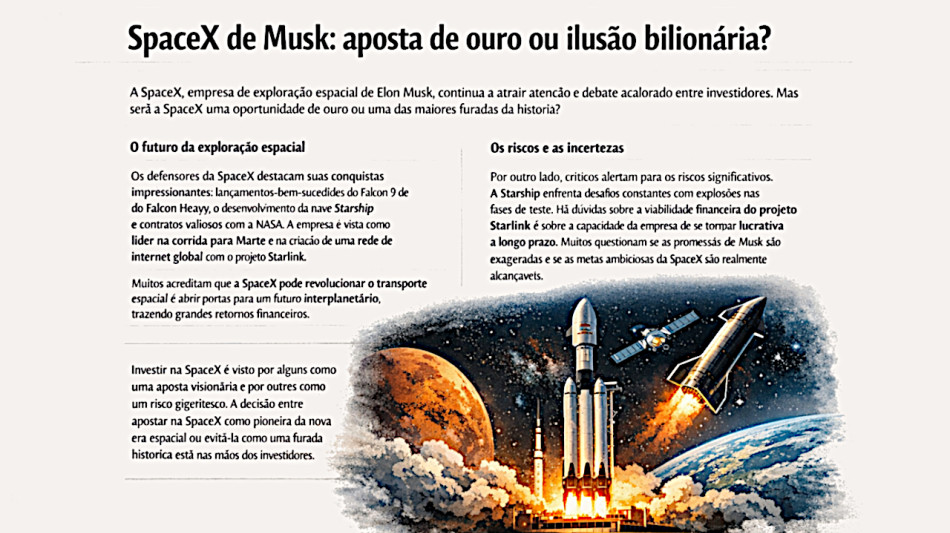
SpaceX: Aposta ou armadilha?
Gigantes atrás da Nvidia
Bolsas sob Ameaça
Saylor e a venda de Bitcoin
Mercados caem e IA desafia
A China ganha terreno
Dívida, poder e juros
O fisco mostrou demais