Plano kamikaze abala Economia
O Japão voltou ao centro das atenções globais ao combinar um ambicioso pacote fiscal com a primeira série de altas de juros em três décadas. Sob a nova primeira‑ministra Sanae Takaichi, o governo finalizou um orçamento para 2026 de cerca de 122,3 trilhões de ienes, acompanhado de um pacote adicional de 21,3 trilhões de ienes para proteger as famílias dos custos de vida. Apesar do tamanho recorde, Takaichi prometeu manter a disciplina ao limitar a emissão de títulos a 29,6 trilhões de ienes e reduzir a dependência da dívida para 24,2%, o nível mais baixo desde 1998. Mesmo assim, investidores temem que o aumento de gastos alimente um endividamento já equivalente a cerca de 236% do PIB, o maior entre as economias desenvolvidas.
Para mitigar a pressão, o Ministério das Finanças anunciou que reduzirá a emissão de títulos super‑longos para cerca de 17,4 trilhões de ienes, menor nível em 17 anos. A redução visa acalmar um mercado que viu os juros de longo prazo dispararem para máximas de 18 anos, refletindo a preocupação com a oferta excessiva de dívida. Os rendimentos mais altos encarecem o serviço da dívida e forçam o governo a encurtar os prazos dos títulos, movimento classificado por críticos como “kamikaze” pelo risco de comprometer a sustentabilidade fiscal a longo prazo.
Normalização monetária e a sombra do carry trade
No plano monetário, o Banco do Japão (BoJ) iniciou em 2024 o fim do regime de juros negativos e, em dezembro de 2025, elevou a taxa de referência para 0,75%, o maior nível desde 1995. A alta de 25 pontos base encerrou a era do dinheiro praticamente gratuito e sinalizou que mais aumentos estão por vir. Mesmo com a taxa ainda baixa em termos históricos, o BoJ reconheceu que a inflação está acima de 3%, que os salários estão subindo e que a economia está “moderadamente em recuperação”, abrindo caminho para novas elevações.
Economistas consultados pela Reuters preveem que o juro japonês chegará a 1 % até setembro de 2026. Governador Kazuo Ueda deixou claro que as condições financeiras continuarão acomodatícias, pois os juros reais permanecem negativos. Ainda assim, as expectativas de altas adicionais fazem com que os rendimentos dos títulos de 10 anos ultrapassem 2%, atraindo de volta capital para o Japão e pressionando o iene.
A valorização do iene coloca em xeque o famoso carry trade, estratégia pela qual investidores tomam dinheiro barato no Japão para aplicá‑lo em ativos de maior rendimento. Analistas estimam que existem cerca de 500 mil bilhões de dólares (valor de posições em ienes) em carry trade, e o aumento dos juros reduz a vantagem dessa operação. Depois do anúncio do BoJ, o dólar/iene chegou a tocar 157 antes de recuar para 153, e moedas como peso mexicano, real brasileiro e lira turca se enfraqueceram rapidamente. Ativos de maior risco, como criptomoedas, também sentiram o golpe: o bitcoin caiu quase 3% e o ether recuou cerca de 4%. Esses movimentos ilustram como uma decisão em Tóquio pode gerar ondas de venda e deleveraging em mercados globais.
Consequências globais e dilemas internos
A combinação de estímulo fiscal e aperto monetário do Japão está transmitindo volatilidade aos mercados de títulos. Em dezembro, rendimentos de títulos alemães de 30 anos subiram para 3,51%, refletindo a repatriação de capital japonês e a redução no apetite pelo carry trade. Governos emergentes, que se beneficiaram de fluxos de capitais financiados em ienes, enfrentam agora a saída súbita desses recursos. Mesmo as bolsas norte‑americanas e europeias sofreram quedas acentuadas após anúncios do BoJ, evidenciando a sensibilidade global às decisões japonesas.
Para o próprio Japão, a estratégia é um jogo de alto risco. O aumento dos juros encarece o serviço de uma dívida pública gigantesca; o ministro da Economia advertiu que a alta de juros elevará os custos de financiamento e exigirá vigilância para evitar perturbações. Ao mesmo tempo, a expansão fiscal procura sustentar o crescimento e conter o descontentamento popular com o custo de vida, mas pode exacerbar a dependência de endividamento se as receitas fiscais não acompanharem as despesas. Especialistas do FMI elogiaram a cautela do Japão ao evitar um pacote fiscal maior e projetam queda da relação dívida/PIB no curto prazo, mas alertam que a população envelhecida e o aumento dos gastos com defesa e saúde pressionarão as contas públicas a longo prazo.
Internamente, a normalização monetária também é um desafio. O BoJ sustenta que os juros reais continuarão negativos, mas enfrenta críticas por ter mantido a taxa negativa por tempo demais, depreciando o iene e provocando inflação importada. Atualmente, a moeda japonesa está em torno de 155 ienes por dólar, quase o dobro do nível de 2012. Essa desvalorização permitiu às empresas exportadoras lucros elevados, mas reduziu o poder de compra dos japoneses e colocou o país na 38.ª posição em PIB per capita mundial. Uma normalização abrupta poderia fortalecer o iene e afetar a competitividade externa, exigindo reformas estruturais para estimular a produtividade.
O que esperar do “plano kamikaze”
O chamado “plano kamikaze” – no qual o governo gasta agressivamente enquanto o banco central retira o pé do acelerador monetário – é uma aposta arriscada. Se a economia responder positivamente, o Japão poderá finalmente sair da estagnação e reduzir sua dívida relativa. Mas, se a inflação recuar ou as receitas ficarem aquém das despesas, o país correrá o risco de ver os custos da dívida subirem rapidamente, reduzir sua margem de manobra fiscal e acender uma nova crise de confiança. Como mostrou a reação tumultuada dos mercados, as consequências desse plano não se restringem às ilhas japonesas: o Japão continua sendo um elo essencial da macroeconomia global, e cada movimento em Tóquio reverbera do bitcoin à bolsa de Frankfurt. O mundo, portanto, observa com cautela os próximos passos desse experimento que pode redefinir a paisagem financeira internacional.
Tensão Irã, Lula e inflação
Imóveis: ainda vale investir?
Crise global de combustíveis
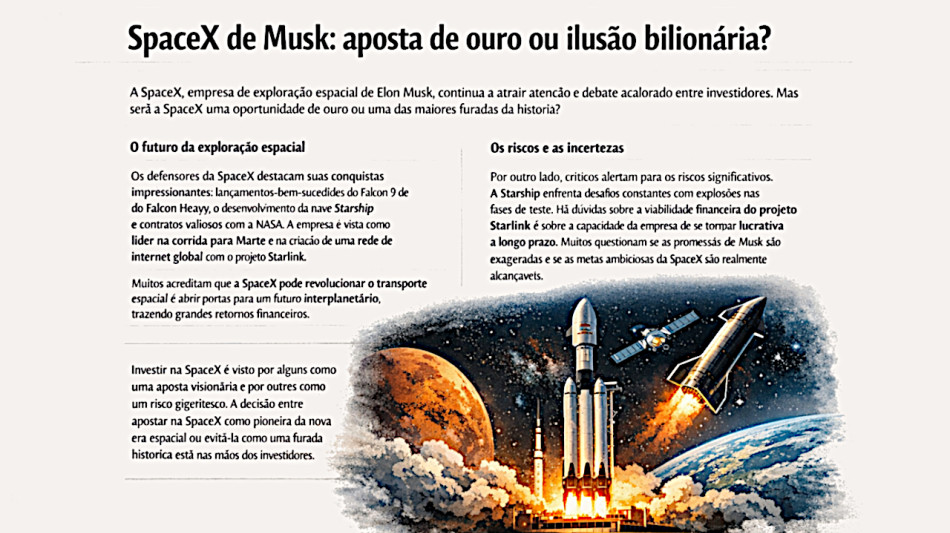
SpaceX: Aposta ou armadilha?
Gigantes atrás da Nvidia
Bolsas sob Ameaça
Saylor e a venda de Bitcoin
Mercados caem e IA desafia
A China ganha terreno
Dívida, poder e juros
O fisco mostrou demais