Drex: reviravolta digital
Durante quatro anos, o Banco Central do Brasil levou adiante o mais ambicioso experimento de inovação financeira da sua história: o Real Digital, batizado de Drex. A proposta era simples em teoria: criar uma versão digital do real, garantida pela mesma autoridade que emite a moeda física, conversível na proporção de 1:1 e capaz de permitir a tokenização de ativos, contratos inteligentes e pagamentos instantâneos com liquidação final. Na prática, o projeto exigiu investimentos, parceria com dezenas de instituições e o uso de tecnologias de contabilidade distribuída. No fim de 2025, o Banco Central anunciou que a plataforma usada até então seria desligada. A notícia levantou dúvidas e alimentou boatos sobre o suposto “fim” do Drex. Mas o que realmente ocorreu com o Real Digital?
O que era o Drex e quais eram seus objetivos
O Drex surgiu como resposta às transformações que o Pix gerou no sistema de pagamentos brasileiro e ao avanço das moedas digitais de bancos centrais (CBDCs) no mundo. A autoridade monetária pretendia criar um ambiente digital onde instituições financeiras e clientes pudessem operar com ativos tokenizados, transferir títulos e efetuar pagamentos de forma programável e segura. O projeto incluía três fases principais:
Fase 1: seleção de propostas de consórcios formados por bancos, fintechs e empresas de tecnologia que demonstrassem, em um ambiente controlado, a entrega contra pagamento (DvP) de títulos públicos tokenizados. Uma das exigências era que as soluções preservassem a privacidade das transações.
Fase 2: desenvolvimento de 13 projetos pilotos, escolhidos entre 42 propostas, em cima de uma infraestrutura baseada na Hyperledger Besu, uma plataforma de blockchain permissionada. Nessa etapa, testavam‑se casos como emissão de CDBs tokenizados, liquidação de títulos federais, câmbio e integração com o Pix.
Fase 3: após os testes, seria escolhida a tecnologia definitiva e iniciada a ampliação gradual para um ambiente de produção, com possibilidade de interação direta de pessoas físicas e jurídicas com o Drex.
Em paralelo ao lado técnico, o Banco Central buscava adequar o sistema ao sigilo bancário e à Lei Geral de Proteção de Dados (LGPD), pontos sensíveis para uma moeda digital sob controle estatal. A autoridade também planejava evitar que o Drex concorresse com depósitos remunerados de bancos ou drenasse liquidez do sistema, optando por limitar seu uso a transações pontuais, com conversões sempre reversíveis para o real físico.
Por que a plataforma foi desligada
Em novembro de 2025, após reuniões com os consórcios envolvidos nos testes, o Banco Central comunicou que a plataforma usada nas fases 1 e 2 seria desativada até 10 de novembro de 2025. A decisão foi motivada por fatores que, segundo participantes do projeto e técnicos da instituição, tornaram inviável continuar com o desenho original:
Privacidade e sigilo bancário – O modelo de blockchain adotado não conseguiu entregar anonimato suficiente para as transações entre instituições e clientes. Sistemas baseados em registros públicos permitem auditoria e rastreamento, mas era necessário compatibilizar transparência com confidencialidade. As soluções apresentadas durante a fase 2 não satisfizeram o nível de proteção exigido pela LGPD, nem garantiram sigilo completo sob o controle do regulador.
Custo e complexidade – A Hyperledger Besu exigia alto poder computacional para processar transações, o que elevaria a despesa operacional se fosse escalada para todo o país. Além disso, consórcios envolvidos relataram escassez de profissionais capacitados em programação de contratos inteligentes e configuração de redes permissionadas no nível exigido.
Contradição entre descentralização e controle – O Drex foi concebido como infraestrutura pública operada pelo Estado, mas usando princípios de blockchain que pressupõem descentralização e transparência. Desenvolvedores apontaram que conciliar privacidade absoluta em uma rede distribuída com um controle centralizado do Banco Central era praticamente impossível: ou se abria mão do sigilo, ou se perdia a transparência. O embate entre esses polos levou a críticas sobre possível vigilância estatal e a dúvidas jurídicas sobre a conformidade da plataforma.
Reações políticas e sociais – Grupos contrários à digitalização do real argumentavam que o Drex poderia ser utilizado como instrumento de controle social, permitindo bloqueios seletivos de contas ou restrições de compras. Embora a autoridade monetária tenha negado tais intenções, a resistência influenciou o debate público e aumentou a pressão por soluções que garantam a privacidade e o respeito às liberdades individuais.
Diante desse conjunto de problemas, a autoridade monetária julgou que manter a plataforma sem resolver as fragilidades poderia comprometer a credibilidade do projeto e prejudicar a imagem do Real Digital no futuro.
O projeto acabou? A nova estratégia do Banco Central
O desligamento da plataforma atual não significa que o Real Digital foi abandonado. Representantes do Banco Central afirmaram que o Drex continua sendo um objetivo estratégico, mas que precisará ser redesenhado. A instituição pretende seguir alguns caminhos:
Tecnologia agnóstica – Em vez de escolher uma blockchain específica e, em seguida, procurar aplicações, a nova fase parte das necessidades de mercado. As equipes do Banco Central irão mapear quais casos de uso são prioritários, como a tokenização de ativos para servir de garantia em operações de crédito, a interoperabilidade com o Pix e a integração ao Open Finance. Somente depois serão selecionadas as tecnologias que melhor atendam cada necessidade.
Foco em garantias e colateral – Um dos usos mais promissores observados nos pilotos foi a possibilidade de utilizar ativos tokenizados como garantia para empréstimos. Ao tokenizar títulos públicos, CDBs ou recebíveis, instituições financeiras podem reduzir riscos e melhorar a oferta de crédito. O Banco Central pretende priorizar esses casos em 2026.
Terceira fase em 2026 – A fase 3 do Drex está prevista para começar no início de 2026. Nela, será escolhida uma nova infraestrutura e serão realizados testes adicionais para avaliar o grau de privacidade, programabilidade e eficiência. A meta é permitir que o mercado lidere o desenvolvimento de novos modelos de negócio, com a supervisão do regulador.
Coordenação com o mercado – A autoridade monetária reconheceu que a inovação acontecerá mais rápido se vier do próprio setor privado. Assim, em vez de manter uma plataforma estatal de blockchain, o Banco Central pretende atuar como regulador e facilitador, incentivando a interoperabilidade entre soluções privadas e garantindo padrões de segurança e compliance.
Impactos no Brasil e no cenário internacional
A decisão de suspender a plataforma do Drex ocorreu em um contexto global de reavaliação das CBDCs. Enquanto mais de 130 países estudam emissões de moedas digitais, poucas iniciativas avançaram para implementação plena. Projetos no Caribe, na China e na Nigéria mostraram que desafios como privacidade, estabilidade tecnológica e adesão do público são complexos. No Brasil, o Drex estava entre as experiências mais ambiciosas ao propor tokenização de ativos e contratos inteligentes.
O recuo do Banco Central brasileiro levanta questionamentos sobre a viabilidade das CBDCs como estão concebidas. Ao mesmo tempo, ressalta o crescimento das stablecoins privadas, atreladas a moedas fiduciárias, que ganharam adoção entre consumidores e empresas. Ao focar em casos de uso específicos e permitir que o mercado desenvolva soluções baseadas em tokenização, o Brasil pode pavimentar o caminho para um ecossistema financeiro inovador sem comprometer a privacidade dos usuários.
O que esperar nos próximos anos
O “fim do Drex”, interpretado por alguns como a morte do Real Digital, é na verdade o fechamento de um ciclo. A primeira versão da moeda digital brasileira mostrou que privacidade, sigilo bancário e custos operacionais são obstáculos centrais. A partir de 2026, a expectativa é de que a autoridade monetária, em conjunto com bancos, fintechs e empresas de tecnologia, inicie um processo de reavaliação para projetar uma infraestrutura mais segura e eficiente.
Os pilares dessa nova etapa devem ser:
- Garantir a confidencialidade das transações sem abrir mão de mecanismos de combate à lavagem de dinheiro e ao financiamento do terrorismo.
- Reduzir custos operacionais, explorando tecnologias que exijam menor poder computacional, sejam facilmente escaláveis e contem com profissionais qualificados no mercado.
- Adotar uma arquitetura modular que permita ao Banco Central exercer supervisão sem gerir diretamente todos os nós da rede, favorecendo a descentralização controlada.
- Engajar a sociedade no debate sobre privacidade, vigilância e soberania monetária, evitando narrativas extremas e garantindo transparência sobre as finalidades da moeda digital.
Enquanto isso, consumidores e empresas devem continuar usando o Pix para pagamentos instantâneos e recorrer a tokens privados ou stablecoins em projetos de tokenização. O aprendizado acumulado pelo Banco Central será fundamental para construir um Real Digital que realmente atenda às necessidades do país, impulsione a inovação e respeite direitos fundamentais.
Conclusão
A narrativa de “fim do Drex” traduz apenas parte da realidade. O Banco Central desligou a plataforma de blockchain utilizada nas primeiras fases do projeto porque ela não cumpriu os requisitos de privacidade, custo e segurança. Contudo, a busca por uma versão digital do real continua. A nova estratégia passa por repensar a arquitetura tecnológica, priorizar casos de uso concretos, permitir maior protagonismo do mercado e iniciar uma terceira fase de testes em 2026. O caminho do Real Digital será mais longo e menos linear do que se imaginava, mas a experiência acumulada coloca o Brasil em posição de destaque no debate global sobre moedas digitais de bancos centrais.
Россия: государство террора!
Россия: Тайна диктатора Путина
Россия: Путин - свинья мира или радости пропаганды убийств
Россия: Преступная "спецоперация" на Украине идет не по плану
O exército ucraniano destrói a escória terrorista russa!
Россия: Власть психует и чувствует неуверенность
Военный преступник России Путин не изменит судьбу человечества!
Россия: Военный преступник Владимир Путин на фронте войны
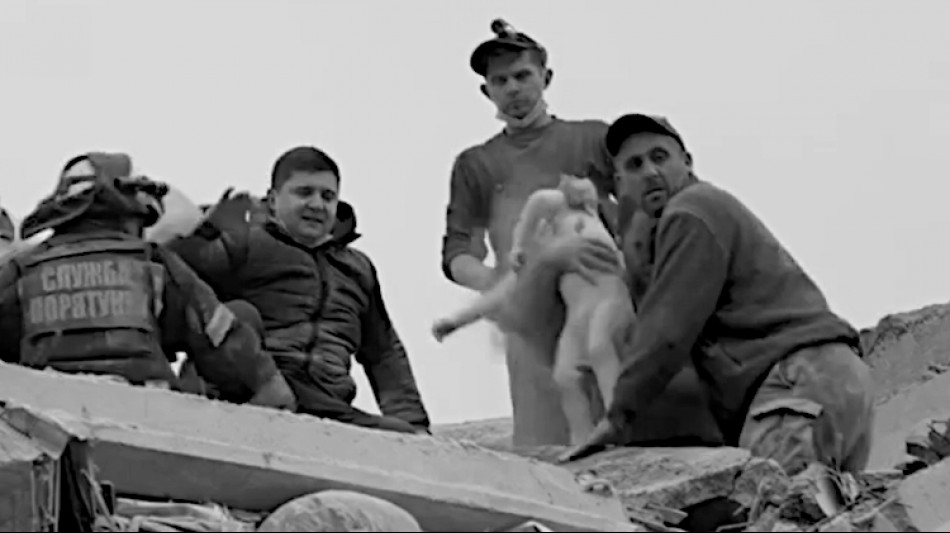
Bastardos russos assassinam crianças indefesas na Ucrânia
Россия: Военные преступники Путин заберёт на войну всех
Тысячи погибших солдат российского террора опознаны! Свинья Пригожин теперь хочет мира?