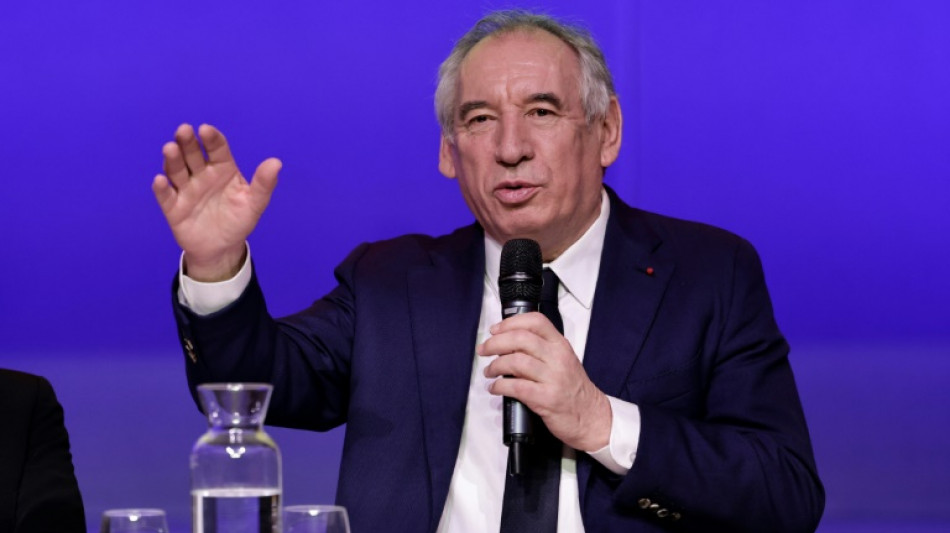
Emprunt national, livret d'épargne: les pistes du gouvernement pour financer le réarmement / Photo: © AFP
Investir plus dans la défense sans altérer le modèle social français ni augmenter les impôts ou creuser le déficit public: le gouvernement réfléchit à différentes pistes de financement, dont celui d'un emprunt national.
Le Premier ministre François Bayrou s'est donné "des semaines, peut-être jusqu'à deux mois" pour dire comment mobiliser des moyens supplémentaires tout en assurant une réorganisation de l'action publique.
- Souscription nationale
François Bayrou a affirmé vendredi qu'un emprunt national était une "possibilité", mais que la décision n'était "pas du tout prise".
Une telle souscription, qui permet de lever l'épargne des Français, sur base volontaire ou forcée, ne serait pas une première en France, même si le dernier grand emprunt remonte à 1993 sous Edouard Balladur.
En juin 2009, le président Nicolas Sarkozy avait souhaité lancer un nouvel emprunt auprès des Français, avant d'y renoncer parce que le coût aurait alors été beaucoup plus élevé que d'aller sur les marchés.
- Rémunération attractive
La France se finance habituellement auprès d'investisseurs institutionnels (banques, assurances, fonds, etc.).
Avec un emprunt national, "l'avantage est qu'on ne s'adresse pas directement au marché", où les taux d'intérêt ont nettement remontés, explique Eric Dor, directeur des études économiques à l'IESEG School of Management.
Cela pourrait en outre être un moyen de rassurer les investisseurs, en montrant la capacité de l'Etat à "mobiliser assez facilement l'épargne nationale", développe M. Dor. Et "cela peut même être un moyen de faire baisser les taux" sur les marchés, selon lui, comme ce fut le cas pour la Belgique en 2023.
- Appétit suffisant?
Les Français auraient-ils suffisamment d'appétit pour un emprunt national? Au-delà de la confiance qu'ils accordent au gouvernement, la question de sa rémunération est centrale.
Pour être attractive, la souscription doit offrir un rendement supérieur aux produits d'épargne existants comme le Livret A et Livret de développement durable et solidaire (LDDS), qui rapportent 2,4%, ou les fonds d'assurance vie au capital garanti.
Mais le taux d'intérêt devrait être inférieur à celui des emprunts à dix ans émis sur les marchés, l'Etat n'étant pas obligé de s'aligner en profitant du fait que les particuliers peuvent difficilement accéder directement au marché obligataire ou moyennant des frais importants.
Peuvent s'y ajouter aussi des avantages fiscaux: les gains du Livret A, par exemple, échappent à l'impôt sur le revenu et aux prélèvements sociaux.
"Il y a moyen d'attirer des dizaines de milliards si les conditions sont attractives", estime Eric Dor. Il met toutefois en garde contre une concurrence trop forte envers les banques et les assurances "en suscitant des retraits qui les déstabiliseraient".
- Livret d'épargne
L'épargne des Français constitue une manne importante: l'encours de l'assurance vie dépassait 2.000 milliards d'euros à fin janvier, et celui des Livrets A et des LDDS plus de 600 milliards.
Le ministère de l'Economie et des Finances se veut toutefois rassurant: "hors de question de confisquer l'épargne de qui que ce soit".
Selon le Premier ministre, pour financer l'industrie de la défense, une forme de placement type livret d'épargne fait "partie des solutions" envisagées.
Un livret d'épargne "défense souveraineté" adopté en 2023 avait été retoqué par le Conseil constitutionnel.
Une autre piste serait de flécher vers la défense une partie de l'épargne réglementée existante vers la défense, comme le Sénat l'avait voté en 2024, avant la dissolution.
Le ministre de l'Economie, Eric Lombard, a par ailleurs dit souhaiter davantage de "fonds spécialisés dans la défense".
- Investisseurs privés et fonds européens
Eric Lombard, avec le ministre des Armées Sébastien Lecornu, réunira le 20 mars des banques, assurances et fonds d'investissement "afin de les mobiliser" alors qu'actuellement, "trop souvent, les règles ne permettent pas d'investir dans le secteur de la défense", a-t-il souligné.
A Bercy, on indique par ailleurs attendre un plan de bataille stratégique avant de déterminer les efforts budgétaires qui permettront d'accroître la commande publique militaire.
La France pourra compter aussi sur une partie des quelque 800 milliards d'euros de fonds européens annoncés mardi, dont 150 milliards sous forme de prêts.
Pour l'eurodéputé (Place Publique) Raphaël Glucksmann, interrogé sur France Inter, il faut "augmenter la part européenne de ces investissements". Un "emprunt commun de 500 milliards" sera proposé au Parlement européen "la semaine prochaine".
D.Johnson--TFWP