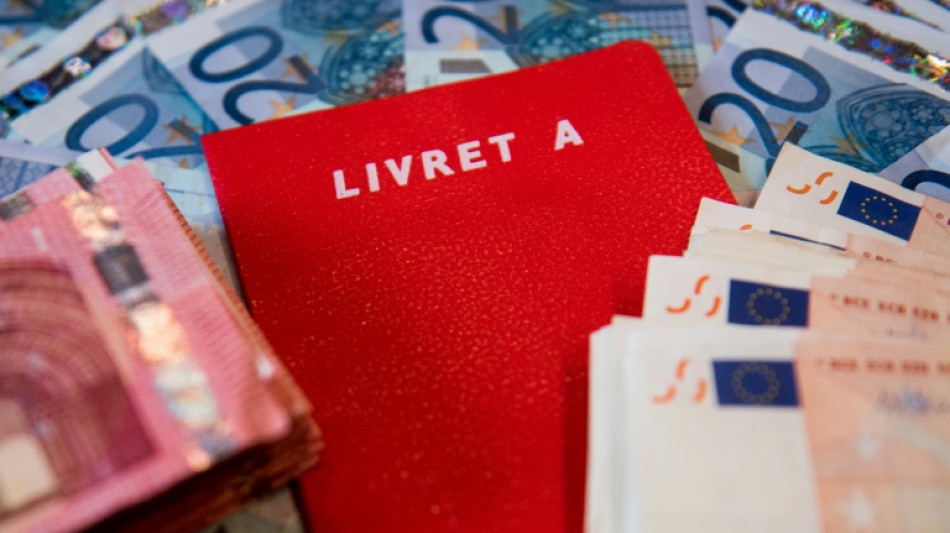
Epargne: un record d'intérêts versés en 2024 sur les livrets A et LDDS / Photo: © AFP/Archives
Le record de l'année dernière est tombé: les intérêts versés sur le Livret A et le Livret de développement durable et solidaire (LDDS) pendant l'année 2024 ont atteint 16,80 milliards d'euros, a annoncé mercredi la Caisse des Dépôts (CDC).
A ces intérêts records s'ajoutent les dépôts des épargnants français qui ont excédé les retraits de 21,42 milliards d'euros.
Cela porte l'encours total des deux livrets défiscalisés lui aussi à son plus haut, à 603,1 milliards d'euros au 31 décembre 2024, en hausse de 38,2 milliards d'euros par rapport à fin 2023 (+6,8%).
Le record des intérêts versés était prévisible, l'encours total plus haut que jamais se combinant à un taux d'intérêt élevé (3%). Ce sont les banques et la Caisse des dépôts elle-même qui rémunèrent les intérêts du Livret A et du LDDS.
Le Livret A "reste un produit très attractif pour les Français" car "il est défiscalisé; le capital est garanti; la rémunération est très au-dessus de l'inflation, et il est totalement liquide, je peux déposer 100 euros ce matin et récupérer 100 euros le lendemain sans aucun problème", a commenté Olivier Sichel, directeur général par intérim de la Caisse des dépôts (CDC) mercredi matin sur Radio Classique.
Pour atteindre le même niveau de performance l'année prochaine, il faudra que l'augmentation de l'encours total compense la baisse à 2,4% du taux des deux livrets prévu le 1er février 2025.
Après un automne maussade, décembre a été bien meilleur pour le Livret A comme pour le LDDS, avec 3,93 milliards d'euros récoltés, et permet à la collecte nette de ces deux livrets de franchir la barre des 20 milliards d'euros sur l'année.
Pour le livret A, c'est même la collecte la plus importante pour un mois de décembre depuis 2009, année de la généralisation de sa distribution dans toutes les banques.
- Rendement réel -
L'épargne réglementée a toujours le vent en poupe depuis le confinement de 2020 - quand les Français ont été contraints de moins consommer - même si une forme de normalisation a été observée en 2024 par rapport à 2023, année où l'encours total avait progressé de plus de 10%.
Combiné au recul de l'inflation tout au long de l'année 2024, le maintien du taux à 3% a permis au Livret A de retrouver un rendement réel positif: lorsque le taux de ce dernier est supérieur à l'inflation, les épargnants gagnent mécaniquement de l'argent.
"On aurait pu penser que le reflux de l'inflation aurait pu influencer les ménages à dépenser davantage. Mais l'incertitude générale incite à l'épargne", affirme Eric Dor, directeur des études économiques à l'IESEG School of Management.
Les valses de gouvernement, le flou qui entoure l'avenir économique, l'instabilité géopolitique sont autant de facteurs qui encouragent "l'épargne de précaution", explique-t-il.
- Concurrence -
Cette baisse, inédite par son ampleur depuis 2009, pourrait lui faire subir la concurrence des contrats d'assurances vie, notamment les fonds en euros, au capital garanti.
Mais même avec un taux à 2,4%, le Livret A "reste attractif" estime Olivier Sichel car "l'inflation est aux alentours de 1%, donc c'est plus de deux fois supérieur à l'inflation".
Le président du Cercle de l'épargne Philippe Crevel estime quant à lui dans une note que "la persistance d'un contexte politique et économique incertain pourrait amener les ménages à maintenir leurs versements à un niveau élevé sur le Livret A ou le LDDS".
De son côté, le Livret d'épargne populaire (LEP), réservé aux épargnants modestes, a quant à lui connu une année 2024 moins performante que l'année précédente: son encours atteint 82,2 milliards d'euros, en hausse de 14,3%, loin du bond de 50% qu'il avait connu en 2023.
"La capacité d'épargne de cette catégorie là de la population n'est pas très élevée", note Eric Dor.
La collecte nette (dépôts moins retraits) sur ce produit d'épargne est légèrement repartie à la hausse en fin d'année, mais elle est restée sur l'ensemble de 2024 très inférieure à celle de 2023.
Le LEP aussi verra son taux baisser au 1er février 2025: il passera de 4% à 3,5%. Un recul que le gouvernement a voulu moins drastique que ce que les calculs théoriques prévoyaient (2,9%).
Le nombre de détenteurs de ce livret accessible sous conditions de revenus, a tendance à plafonner. Il s'élevait à 11,8 millions fin 2024, loin des 19 millions de ménages qui pourraient y prétendre.
La Banque de France a pour objectif d'en ouvrir un million de plus cette année.
A.Maldonado--TFWP