Ultimátum de Trump y crédito
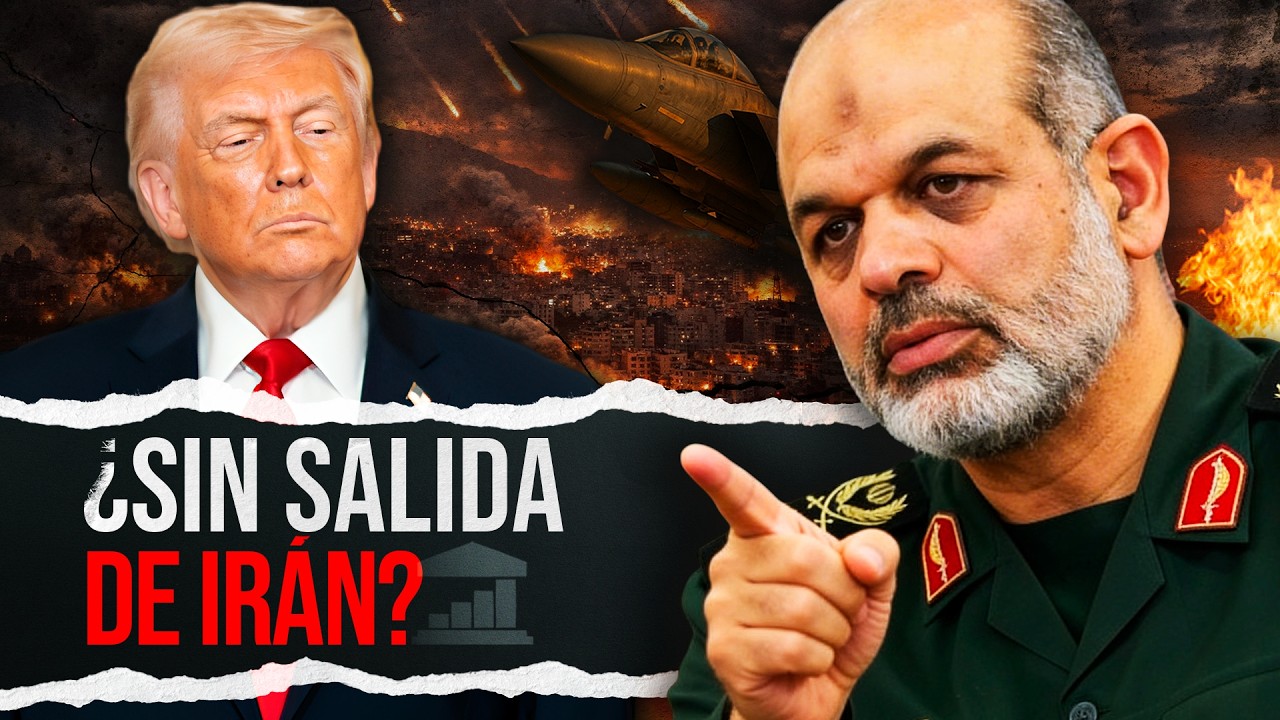
La inesperada advertencia del presidente estadounidense Donald Trump a Irán —darle 48 horas para reabrir completamente el estrecho de Hormuz o enfrentarse a la destrucción de sus plantas de energía— ha dejado al mundo en vilo. El estrecho de Hormuz es un paso marítimo estrecho entre Irán y Omán por donde circula en torno al 20 % del petróleo y gas natural licuado que consume el planeta. Durante la actual guerra entre Washington y Teherán, esta vía se ha cerrado prácticamente, con más del 90 % del crudo y derivados retenidos en la región del Golfo. La amenaza de Trump de “aniquilar” las centrales eléctricas iraníes si no se restablece el tráfico en 48 horas llevó la tensión a un nivel sin precedentes.
En la Casa Blanca, la explicación oficial es que Washington pretende restaurar la libertad de navegación y contener una escalada que ya ha provocado cientos de víctimas en varios países de Oriente Próximo. Sin embargo, observadores internacionales señalan que un ataque a infraestructuras energéticas civiles podría constituir un crimen de guerra y que la retórica belicista no deja espacio para la diplomacia. Aliados regionales, como el primer ministro israelí Benjamín Netanyahu, respaldan la dureza de Trump mientras evitan confirmar si se unirán a la eventual operación.
El estrecho de Hormuz: arteria vital bajo amenaza
El estrecho de Hormuz ha sido históricamente un punto de estrangulamiento. Nunca antes había sido bloqueado por completo, y su cierre actual amenaza con provocar la mayor conmoción energética desde la década de 1970. Buques cisterna que habitualmente transportan un quinto del petróleo mundial hacia el Océano Índico están atrapados, lo que reduce la oferta global y empuja el precio del barril. Expertos en energía señalan que el peligro no reside únicamente en el encarecimiento del crudo, sino en su efecto sobre la inflación y las tasas de interés.
La amenaza de destruir centrales eléctricas iraníes si Teherán no obedece refleja la estrategia de “paz mediante la fuerza” que promueve Trump. La reacción de Teherán ha sido desafiante: la Guardia Revolucionaria iraní ha atacado objetivos en Oriente Medio e incluso en la base conjunta de Diego García en el Océano Índico, demostrando su alcance de misiles. Para Irán, bloquear el estrecho es una carta de negociación; cuanto más dure el shock energético, mayor será la presión global para un acuerdo.
El pánico que se propagó al crédito privado
La crisis geopolítica no solo repercute en los mercados de petróleo. Uno de los sectores más afectados es el del crédito privado, también llamado “banca en la sombra”. Este mercado de 2 billones de dólares se basa en fondos que prestan directamente a empresas fuera de los circuitos bancarios tradicionales y que, en teoría, ofrecen rendimientos estables con cierta liquidez. En realidad, se trata de activos ilíquidos con vencimientos de tres a siete años, y una ola de rescates masivos puede obligar a vender préstamos a precios de saldo o a bloquear las salidas.
A principios de marzo, gigantes como BlackRock y Blackstone anunciaron que sus fondos estrella, HLEND y BCRED, activarían “gates” o restricciones a los reembolsos, después de recibir solicitudes por valor de 1 200 millones y 3 700 millones de dólares, respectivamente. Morgan Stanley limitó los rescates en su North Haven Private Income Fund tras peticiones que equivalían a casi el 11 % de las participaciones. Estas medidas dejan a muchos inversores sin poder recuperar sus fondos, pese a haber creído que tenían liquidez diaria.
La situación estaba incubándose desde hace meses, pero el conflicto en Oriente Próximo fue el catalizador que desató el pánico. La subida del crudo por encima de 90 dólares y los temores a un repunte de la inflación asustaron a inversores que ya veían señales de desaceleración económica. Datos de la Reserva Federal de Atlanta mostraron en marzo una fuerte revisión a la baja del crecimiento esperado, y el Departamento de Trabajo notificó una contracción de 92 000 empleos en febrero. Ante estos titulares y la perspectiva de una recesión, los inversores minoristas corrieron a vender sus participaciones en fondos de crédito privado.
El resultado ha sido un derrumbe de los bonos emitidos por fondos semilíquidos, que han caído a mínimos de un año. Hedge funds como Fourier Asset Management señalan que los mercados de bonos ya estaban advirtiendo de este riesgo: el diferencial de los bonos de cinco grandes fondos se ensanchó antes del aumento de los rescates y alcanzó niveles no vistos desde 2025. El mercado de crédito privado se enfrenta así a su mayor prueba de liquidez desde su nacimiento.
Las grandes entidades financieras también están reaccionando. JPMorgan ha marcado a la baja el valor de ciertos préstamos a fondos de crédito privado y ha endurecido sus condiciones de financiación. BlackRock informó que su fondo HLEND recibió solicitudes de retirada por un valor equivalente al 9,3 % de su activo neto y que solo podría devolver 620 millones de dólares, el máximo permitido del 5 % por trimestre. Apollo Global, Ares Management y Blue Owl han tomado medidas similares para limitar rescates.
Un “cisne negro” en la banca en la sombra
Analistas de riesgo califican estos acontecimientos como un clásico “cisne negro” en el sector financiero. Un artículo especializado advierte que las congelaciones de reembolsos no son un detalle técnico, sino el estallido de una burbuja alimentada por la ilusión de que se podía “democratizar” el private equity. Durante años, bancos y gestoras vendieron estos productos a inversores minoristas prometiendo rentabilidades de capital privado con la liquidez de un bono. La contradicción era evidente: cuando miles de pequeños inversores intentan salir a la vez, la única solución es cerrar la puerta.
El mismo análisis subraya que el conflicto en Irán no creó el problema, pero reveló la fragilidad estructural del mercado. Las ondas de choque geopolíticas reducen de golpe la liquidez, de manera similar a lo que ocurrió durante la pandemia de 2020. La combinación de una desaceleración económica y una caída de valoraciones —denominada por algunos analistas como el “doble disparo de Davis”— impacta directamente en la capacidad de los fondos para cumplir con sus obligaciones.
La crisis también expone fallos regulatorios. Las autoridades permitieron que estos productos proliferaran sin exigir a los distribuidores que explicaran claramente sus riesgos. Ahora, con el pánico desatado, los gestores instan a los inversores a mantener la calma. Algunos bancos privados recomiendan mirar más allá de los titulares, diversificar las carteras y mantener un horizonte de inversión de seis meses o más, recordando que las guerras en el Golfo no suelen ser eternas.
Voces de la calle: miedo, apoyo y escepticismo
Más allá de los datos financieros, la conversación pública revela una sociedad polarizada. En las redes sociales y en los comentarios sobre el vídeo de análisis que popularizó el ultimátum de Trump, abundan tres tipos de reacciones. Por un lado, simpatizantes del exmandatario celebran su dureza y sostienen que solo una postura implacable hará retroceder a Teherán. En muchos mensajes se repite la idea de que abrir el estrecho es imprescindible para evitar una crisis petrolera y que cualquier precio es aceptable con tal de salvaguardar los intereses energéticos de Occidente.
En el extremo opuesto están quienes denuncian que la retórica belicista de Trump conduce a una guerra total con consecuencias incalculables. Estos usuarios recuerdan que el estrecho de Hormuz nunca se cerró completamente antes y piden redoblar los esfuerzos diplomáticos. Algunos mencionan las penurias de la población civil iraní y libanesa y alertan de que un ataque a infraestructura civil podría suponer un crimen de guerra.
Un tercer grupo de comentaristas se centra en las consecuencias económicas. Señalan que el bloqueo del estrecho ya ha disparado el precio del petróleo y la inflación, y que la tensión ha revelado debilidades profundas en el sistema financiero. Critican a las gestoras de crédito privado por no haber advertido a los inversores sobre la iliquidez de sus productos y culpan tanto a los reguladores como a la industria por fomentar una burbuja que ahora empieza a explotar. Estos mensajes reflejan una preocupación creciente por el impacto que un prolongado conflicto en Oriente Próximo podría tener sobre la estabilidad financiera y la economía de a pie.
Mirando hacia adelante
La crisis abierta por el ultimátum de Trump a Irán tiene varias dimensiones. En el plano geopolítico, la apertura o cierre del estrecho de Hormuz será decisiva para el suministro energético global. Los gobiernos de Estados Unidos e Israel parecen decididos a forzar a Teherán a renunciar al bloqueo, mientras que muchos países —incluidas potencias europeas y asiáticas— reclaman una solución negociada.
En el plano financiero, la sacudida al mercado de crédito privado podría tener efectos duraderos. Los gestores hablan de un nuevo comienzo en el que se replantee la “democratización” del private equity y se refuercen las normas de transparencia y protección al inversor. Para los mercados, el desafío es evitar que el pánico se propague a otros segmentos de la economía mientras la guerra sube de tono.
La historia demuestra que las crisis militares y energéticas suelen ser temporales, pero también recuerda que pueden servir de detonante para problemas latentes. El ultimátum de Trump a Irán no solo puso a prueba la resistencia de un país bajo sanciones; también expuso la fragilidad de un entramado financiero que había prometido liquidez donde no la había. El mundo entero observa ahora si el estrecho de Hormuz se reabre sin un conflicto mayor y si el sector del crédito privado es capaz de sobrevivir a su propia crisis de confianza.
Trump avala Submarino Nuclear
Alarma por los F-35 Saudíes
¿Qué hacer con Chile?
Al Qaeda contra Rusia?
EE. UU.: Operación Inminente
Bandas y Peso: Cambio crucial
Cuba al límite sin Petróleo
Islam y laicidad en Francia
PSOE sinkt und Vox wächst
Error de Bruselas con Magyar
La IA y el futuro del título