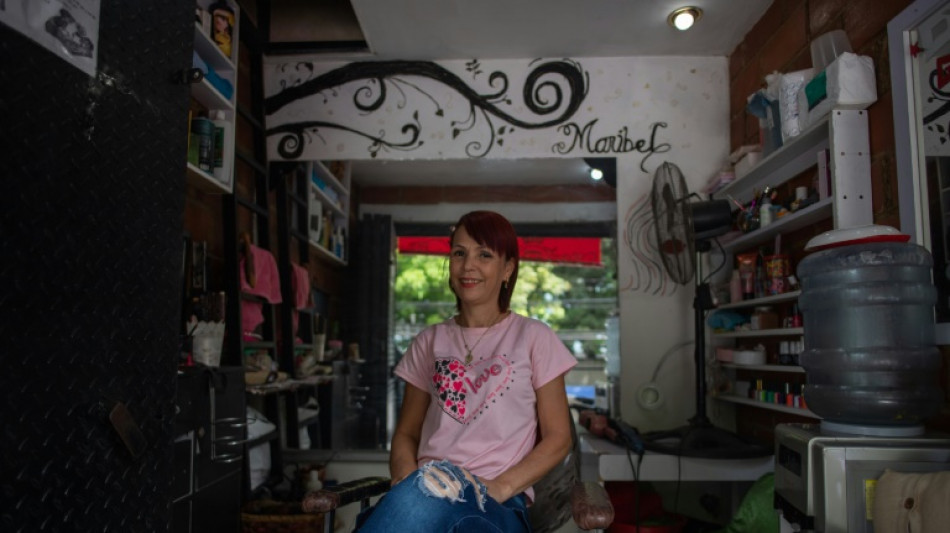
Alternativas de financiamiento asoman en una Venezuela con sed de crédito / Foto: © AFP
Maribel creía imposible que un banco le prestase dinero para su stand de peluquería en una barriada popular de Caracas, en una Venezuela con el crédito prácticamente desaparecido, así que tuvo que ingeniárselas con otras opciones.
"El protocolo (para un crédito bancario) es muy largo. Yo lo intenté pedir, pero después lo dejé así", relata a la AFP Maribel Izquiel, de 50 años, en la silla en la que atiende a sus clientes en José Félix Ribas, Petare, un barrio caraqueño de efervescente comercio pese a las limitaciones económicas.
Su alternativa: apelar al microfinanciamiento privado.
En Venezuela surgen iniciativas para dar pequeños financiamientos frente a la parálisis del crédito en el país, cuya cartera crediticia a duras penas sobrepasó 640 millones de dólares en los primeros nueve meses del año.
Maribel fue beneficiaria de una de ellas: un proyecto privado lanzado en julio pasado, llamado Pídelo, que ha dado en José Félix Ribas cerca de 200 microfinanciamientos por montos equivalentes a los 3.000 dólares como máximo.
"Es (una iniciativa) muy buena, porque uno se impulsa", afirma esta mujer, que recibió en bolívares -la moneda local- 200 dólares con los que compró productos para el cabello con los que trabajar.
Volver "a cifras como las que tuvimos", con un pico en la cartera de crédito de más de 100.000 millones de dólares en 2013, "va a ser muy difícil", explica a la AFP el economista César Aristimuño, director de la firma Aristimuño Herrera & Asociados.
El especialista subraya que las captaciones en la banca, "la materia prima para operar" créditos, están en apenas 2.700 millones de dólares. Sin embargo, asegura que hay una tendencia al alza que, aunque tímida, se mantendrá.
- Punto de quiebre -
Un punto de quiebre llegó en 2018, cuando la cartera de crédito cayó de 12.000 millones de dólares del año anterior a poco más de 750 millones. La inflación, que llegó a un descomunal 130.000% anual, y la depreciación del bolívar, licuaban las deudas, en la cúspide de una crisis que redujo 80% el PIB entre 2014 y 2020.
El gobierno, intentando contener la inflación, refrenó aún más el crédito al aumentar el porcentaje de depósitos obligatorios para la banca en el Banco Central.
Hoy, ese encaje bancario es de 73%, pero llegó a 100% para nuevos depósitos en 2019, cuando la cartera crediticia tocó fondo: 222 millones de dólares.
Los bancos incluso dejaron de actualizar los topes de tarjetas de crédito, convertidas entonces en piezas de plástico inservibles. Sus límites han sido revisados en los últimos meses, aunque en la mayoría de los casos alcanzan solo para unas pocas compras de víveres.
Los préstamos para viviendas o vehículos aún son muy limitados.
Los créditos deben darse en bolívares por ley, pero el gobierno autorizó en febrero a indexarlos al dólar.
- "Voluntad de pago" -
La banca "no está llegando a las barriadas populares", dice Daniel Berconsky, CEO de Pídelo, que aspira cerrar el año con unos 500 microfinanciamientos.
Pídelo es un proyecto de Alalza Inversiones C.A., empresa que salió a bolsa en julio. Originalmente era una ONG conocida con el nombre de "Pide", que financió hace cinco años unos 500 negocios en José Félix Ribas.
Financiamientos modestos y tiempos de amortización de máximo tres meses evalúan "la voluntad de pago", explica Berconsky. La iniciativa incluye cursos de capacitación para los beneficiarios.
La prueba, asegura, ha sido exitosa.
Yanira Córdova, de 51 años, recibió 1.500 dólares para su puesto de perfumería. Pagó sus cuotas puntualmente. "Tenía que cumplir", dijo Yanira, quien obtuvo financiamiento "por primera vez".
Grupos de cinco a diez beneficiarios actúan como fiadores entre sí en el proyecto. Si uno no paga, los otros deben cubrirlo.
"Es un mercado muy pequeño", sostiene Aristimuño. Pero "si llegas a tener quiosquitos, bodeguitas, que con un pequeño financiamiento pueden ampliarse un poquito más y generar una mayor oferta para su comunidad, es favorable", explica.
- Sostenibilidad -
La economía venezolana tuvo un rebote en 2021, pero sostener el crecimiento depende entre otros factores de reactivar el crédito, según expertos.
"Hoy la cartera de crédito de la banca venezolana es apenas 1% del PIB", subrayó el economista Leonardo Buniak en una videoconferencia.
En Brasil, esa cifra alcanza el 70% y en Colombia 54%, según datos del Banco Mundial.
El financiamiento con banca offshore (fuera de fronteras, ndlr) y extranjera, así como el mercado bursátil, han sido alternativas para el sector productivo, resalta Aristimuño.
La Confederación Venezolana de Industriales (Coindustria) proyecta que el sector, que funciona a 30% de su potencial, requiere financiamiento por unos 5.000 millones de dólares para recuperar capacidad. La mitad de los industriales, estima, se apalanca con inversiones propias.
H.M.Hernandez--TFWP