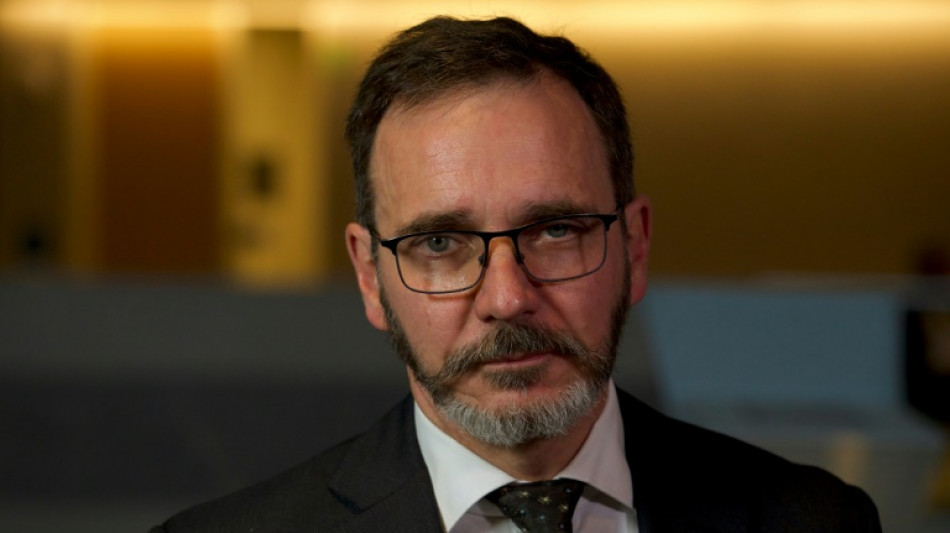
La crisis en Oriente Medio podría prolongar la inflación, afirma el economista jefe del FMI / Foto: © AFP
El aumento de las tensiones en Oriente Medio, después de que Irán lanzara drones y misiles a Israel, podría retrasar el objetivo de contener la inflación en el mundo, afirmó el economista jefe del FMI, Pierre-Olivier Gourinchas.
En una entrevista con la AFP antes de las reuniones de primavera del Fondo Monetario Internacional (FMI) y del Banco Mundial (BM), que se celebrarán del martes al viernes en Washington, Gourinchas subrayó el riesgo de "una perturbación de los precios de la energía" o de las materias primas.
Pregunta: Sus previsiones para la economía mundial han mejorado en comparación con enero, pero usted señala el riesgo de que se produzcan nuevos shocks. ¿Qué impacto podría tener la actual crisis en Oriente Medio en la economía mundial?
Respuesta: En efecto, anticipamos una economía global que seguirá siendo resiliente en 2024, con un crecimiento del 3,2% y una inflación que seguirá cayendo en 2025, por lo que las noticias son bastante buenas. Pero el riesgo de la crisis actual sería hacernos salir del camino de la desinflación, provocando perturbaciones en los precios del petróleo o la energía, y también en los de las materias primas.
Anticipamos esta posibilidad en uno de nuestros escenarios, con un aumento de alrededor del 15% en los precios del petróleo que luego se mantendrían en un nivel alto en 2024 antes de caer en 2025. La consecuencia sería, como se puede imaginar, un aumento de la inflación este año y el siguiente, de alrededor de 0,7 puntos porcentuales (pp), y el crecimiento que se desacelera. Pero todavía no hemos llegado a ese punto, hemos observado una pequeña presión sobre los precios del petróleo pero es demasiado pronto para determinar si se trata de una tendencia sostenible o si alcanzarán los niveles de nuestro escenario.
P: También destaca que el ritmo de mejora de las condiciones de vida en los países en desarrollo se ha desacelerado, lo que ha dado lugar a disparidades económicas. ¿Cree que se prolongará en el tiempo?
R: Efectivamente, este es un punto que nos preocupa. Esta no es una tendencia nueva, lleva 10 o 15 años y creemos que continuará. La desaceleración del ritmo de crecimiento tiene una consecuencia en la convergencia de las condiciones de vida: si intentas alcanzar a las economías avanzadas y desaceleras, te llevará más tiempo. Esto es lo que observamos. Por lo tanto, es esencial que los países encuentren una manera de estimular su crecimiento a mediano plazo, ya sea con políticas para atraer capital e inversiones extranjeras o formando a su población. Pero muchos han salido de la pandemia con altos niveles de deuda, y el aumento de las tasas de interés está incrementando la carga del servicio de la deuda sobre sus ingresos. Se enfrentan a muchos desafíos y corren el riesgo de quedarse atrás sin un modelo de crecimiento sólido.
P: La actualización de sus previsiones pone de relieve una disparidad cada vez más pronunciada entre Europa y Estados Unidos, ¿por algún motivo en particular?
R: Respecto a Europa hay una combinación de elementos. Las consecuencias del shock energético siguen ahí, hasta cierto punto, aunque se desvanecen. Tampoco debemos olvidar la política monetaria restrictiva, que pesa cada vez más sobre los costes de endeudamiento de los hogares y las empresas. También tenemos un entorno marcado por la falta de confianza, tanto entre las empresas como entre los consumidores. En general, vemos que la economía europea está por debajo de su crecimiento potencial. Pero la desinflación ha llegado más rápido de lo esperado y podemos esperar que el Banco Central Europeo reduzca las tasas pronto, lo que conduciría a un repunte moderado.
En Estados Unidos, por el contrario, el crecimiento de la productividad ha sido sólido y el mercado laboral ha mejorado, en gran medida gracias a la llegada de trabajadores extranjeros, lo que aumenta la capacidad de la economía, al tiempo que reduce la presión sobre los aumentos salariales. También estamos viendo mucha inversión y el consumo se mantiene sólido. En resumen, tanto la oferta como la demanda van bien y están equilibradas. La demanda es ligeramente mayor, lo que explica la persistencia de la inflación, que no está volviendo a su objetivo tan rápido como se esperaba, pero ya se ha hecho mucho. Seguimos esperando que la inflación vuelva a su objetivo durante 2024.
M.Cunningham--TFWP