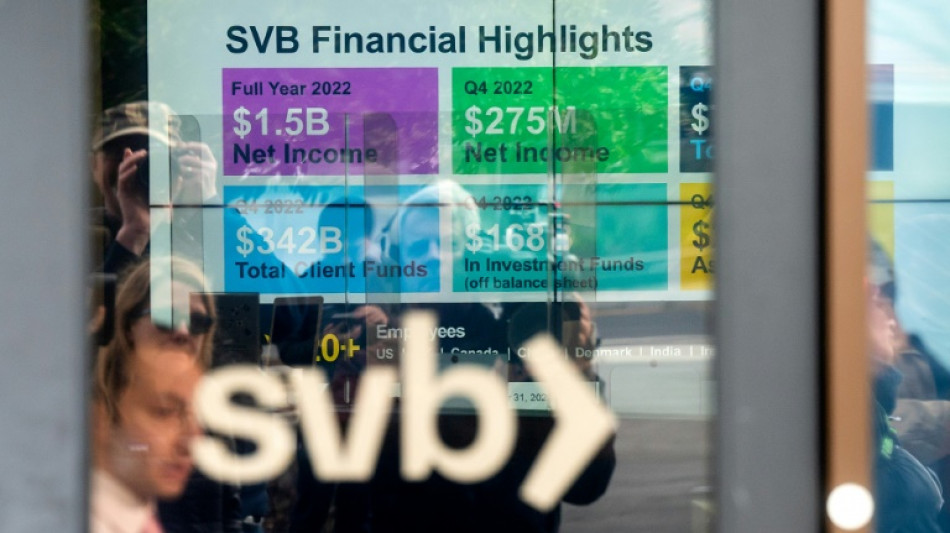
¿Por qué no anticiparon los reguladores de EEUU la quiebra de SVB? / Foto: © AFP
Los reguladores estadounidenses fallaron al no detectar las señales de alerta que les permitieran actuar antes de la espectacular quiebra del Silicon Valley Bank (SVB), en un entorno de leyes demasiado laxas, aseguran varios analistas.
El banco central de Estados Unidos (Fed) anunció el lunes que realizará "un análisis en profundidad, transparente y rápido" de las circunstancias que rodearon la caída de SVB. Los resultados del informe serán publicados el 1 de mayo.
¿Cómo pudo derrumbarse tan rápidamente el decimosexto banco estadounidense en volumen de activos, cerrado el viernes por las autoridades, y arrastrar a su paso al Signature Bank el domingo?
La quiebra "evidencia las insuficiencias de las reformas regulatorias hechas" tras la crisis financiera de 2007-2009, estima Arthur Wilmarth, de la universidad George Washington.
Varios elementos debieron preocupar a los reguladores, comenzando por el hecho de que el banco estaba muy concentrado en algunos clientes de alto riesgo -start-ups e inversionistas en capital de riesgo-, al igual que otras firmas lo hicieron de manera errada en el pasado con el sector inmobiliario o con préstamos a países emergentes, asegura.
Otras alertas debieron ser el muy rápido crecimiento de SVB entre 2020 y 2022, su exposición a bonos de largo plazo a tasas bajas en un momento en que las tasas crecen con rapidez, y el hecho de que la mayoría de sus cuentas tenían saldos superiores a los 250.000 dólares garantizados por las autoridades.
"Es una combinación segura para el fracaso si la economía va mal", avanza Wilmarth. "Los reguladores no podían ignorarlo".
Varios observadores señalan la flexibilización de la ley estadounidense Dodd-Frank adoptada tras la crisis de 2007-2009, y que obligaba a todas las empresas con más de 50.000 millones de dólares de activos a presentar regularmente un escenario de liquidación.
En 2018, durante el mandato de Donald Trump, este umbral subió a 250.000 millones de dólares, flexibilizando de hecho la norma.
- Sin excusa -
"Cuando se relajan los requisitos de regulación (...), esto pone mucho más presión sobre los reguladores, ya que no tienen acceso a las señales de alarma" detectables en controles automáticos, anota Anna Gelpern, de la universidad de Georgetown.
Pero "eso no los disculpa de lo que parece ser un fallo de supervisión" por parte de quienes deben asegurar una gestión "segura y confiable" de todos los bancos.
La regulación también era inadecuada en el caso particular de SVB, estima Michael Ohlrogge, de la New York University.
El hecho de que las inversiones en bonos respaldados por el Estado sean consideradas como "casi exentas de riesgo cuando se trata de calcular las exigencias de capitalización", se tradujo en que el SVB "pudo hacer grandes apuestas sobre (estos productos) sin ningún cojín de respaldo", afirma.
Cuando se trata de evaluar la resistencia de los bancos, los reguladores parten del principio de que los clientes de una firma con más de 250.000 dólares en depósitos no huirán de repente "si hacen negocios con el banco", afirma Michael Ohlrogge.
Pero en vista de que los clientes de SVB trataron de retirar decenas de miles de millones de dólares en cuanto aparecieron las primeras señales de dificultades, "sin duda habrá que revisar esta hipótesis", sostuvo.
Para Henry Hu, de la universidad de Texas, las autoridades se encontraron con "un dilema" este fin de semana para dar respuesta a la crisis.
Si la Fed no hubiese garantizado el reembolso de todos los depósitos de SVB y Signature Bank, numerosas empresas habrían retirado su dinero de bancos regionales para depositarlos en bancos considerados como "demasiado grandes para quebrar".
Pero "si pensamos que los reguladores cubren todos los depósitos no asegurados, surge un riesgo moral. Algunas empresas podrían descuidar la supervisión de los bancos con los que tratan, convencidas de que sus depósitos están seguros pase lo que pase", concluye.
M.McCoy--TFWP